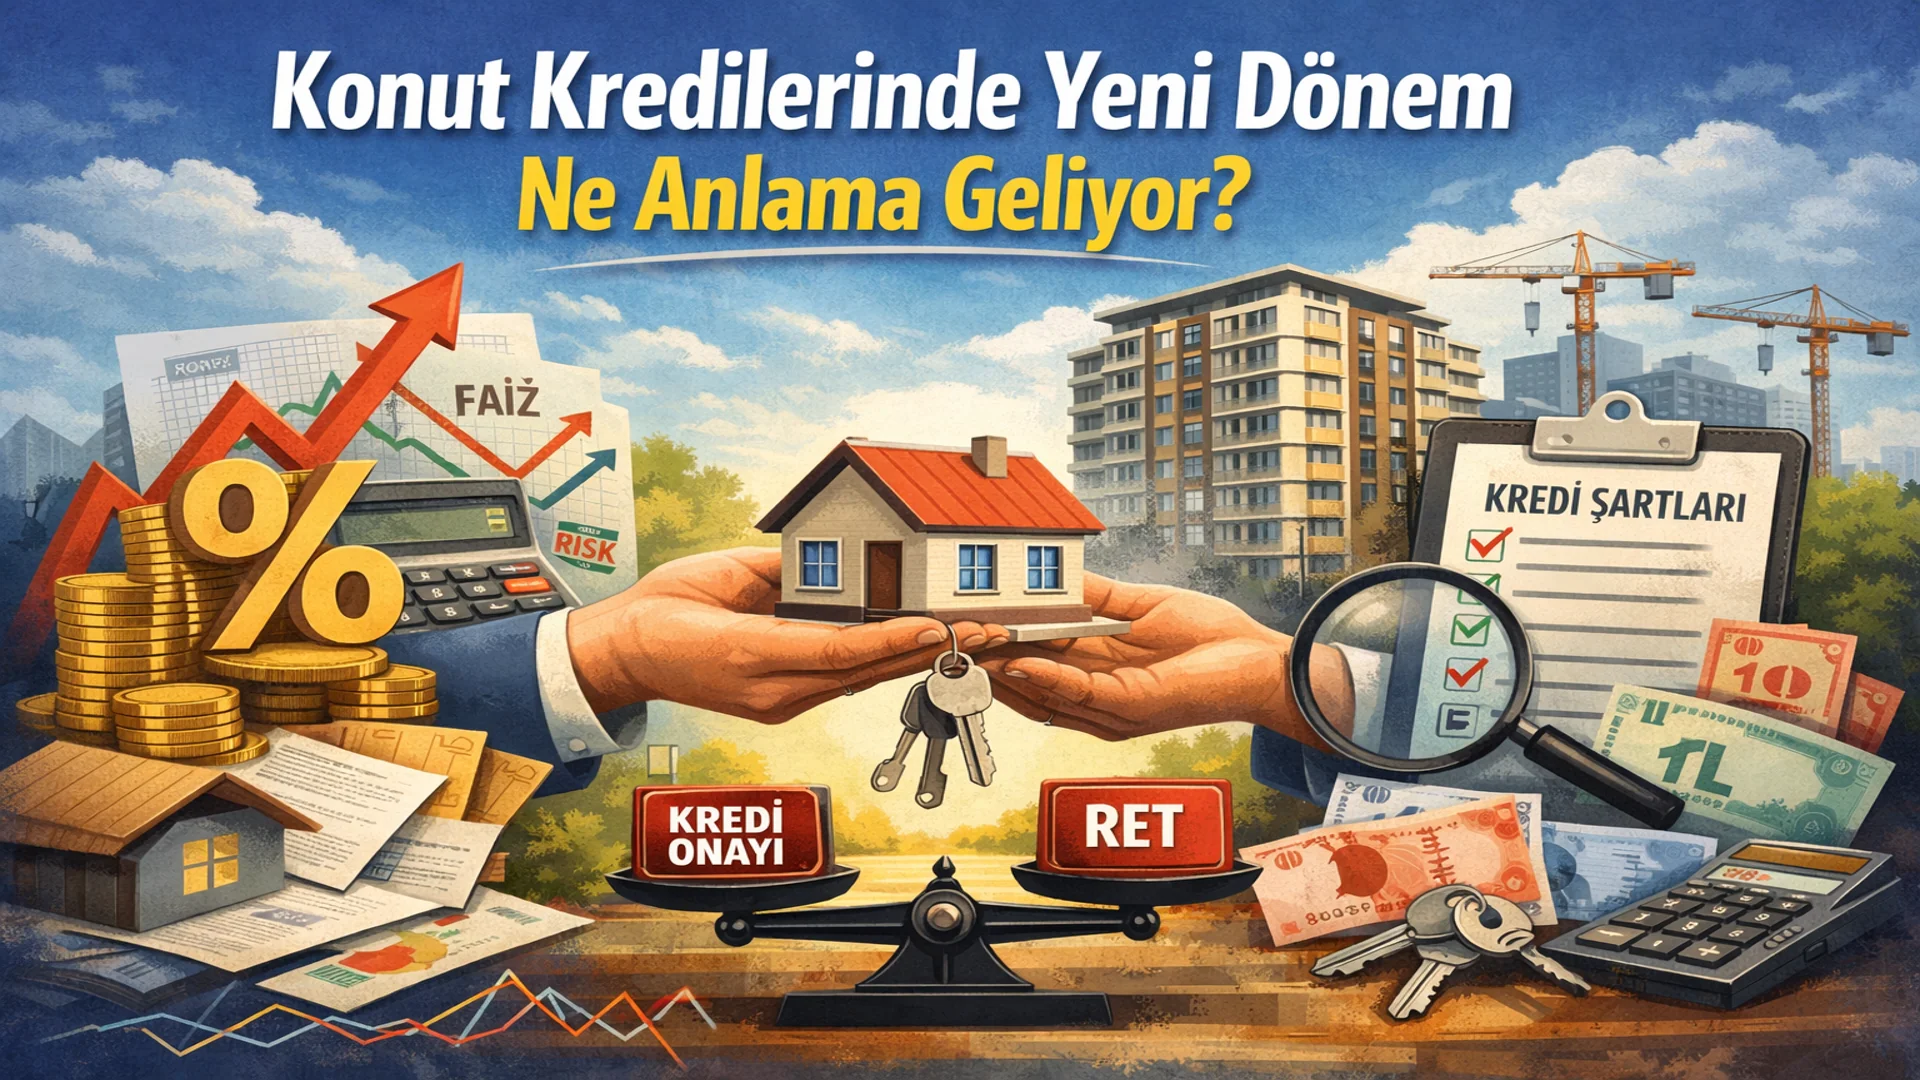
Konut Kredilerinde Yeni Dönem Ne Anlama Geliyor?
Türkiye’de konut piyasası son yıllarda yalnızca fiyat artışlarıyla değil, finansmana erişim koşullarındaki köklü değişimlerle de yeni bir döneme girmiştir. Özellikle enflasyonist baskı, para politikalarındaki sıkılaşma, kredi maliyetlerinin yükselmesi ve bankacılık sektöründe risk yönetiminin daha belirleyici hale gelmesi, konut kredilerinin yapısını önemli ölçüde değiştirmiştir. Artık konut finansmanı yalnızca faiz oranlarından ibaret değildir; krediye erişim şartları, peşinat oranları, ekspertiz değeri, borçlanma kapasitesi ve konutun kullanım amacı gibi birçok değişken kredi süreçlerini doğrudan etkilemektedir.
Geçmişte daha standart koşullarla sunulan konut kredileri, günümüzde segmentlere ayrılmış, hedef odaklı ve daha kontrollü bir finansman modeline dönüşmüştür. İlk kez konut alacak bireyler, yatırım amaçlı konut edinenler, kentsel dönüşüm kapsamında ev sahibi olmak isteyenler veya enerji verimli konutları tercih edenler için farklı kredi politikaları uygulanabilmektedir. Bu durum, konut kredilerini sadece bireysel bir finansman aracı olmaktan çıkararak ekonomik dengeyi yönlendiren stratejik bir politika aracına dönüştürmektedir.
Faiz Politikalarının Rolü
Konut kredilerinde yeni dönemin en belirgin unsuru faiz oranlarındaki dalgalanmalardır. Merkez bankası politikaları doğrultusunda uygulanan sıkı para politikası, bankaların kredi maliyetlerini artırmış ve bu artış doğrudan konut kredisi faizlerine yansımıştır. Uzun vadeli ve düşük faizli kredi döneminin yerini daha temkinli ve piyasa koşullarına duyarlı bir kredi yapısı almıştır. Bu durum, kredi taksitlerinin yükselmesine ve krediye erişimin daha seçici hale gelmesine neden olmuştur.
Peşinat ve Kredi Oranlarında Değişim
Yeni dönemde bankalar, kredi riskini azaltmak amacıyla ekspertiz değerine göre daha sınırlı kredi oranları uygulayabilmektedir. Bu da konut alıcılarının daha yüksek peşinat ile sürece girmesini gerektirmektedir. Özellikle ikinci ve yatırım amaçlı konut alımlarında kredi kullanım oranları daha düşük tutulabilmekte, böylece spekülatif talebin önüne geçilmesi hedeflenmektedir. Bu yaklaşım, finansal sistemin korunmasını ve konut piyasasında daha dengeli bir fiyat oluşumunu desteklemektedir.
Segment Bazlı Kredi Yaklaşımı
Konut kredilerinde artık tek tip bir uygulama bulunmamaktadır. İlk konut alacaklara yönelik daha avantajlı paketler sunulurken, birden fazla konuta sahip olan yatırımcılar için daha sıkı finansman koşulları uygulanabilmektedir. Kentsel dönüşüm projelerine özel kredi destekleri sağlanmakta, enerji kimlik belgesi yüksek olan çevre dostu konutlar için teşvikli kredi modelleri geliştirilebilmektedir. Böylece kredi sistemi, sosyal ve ekonomik hedeflerle uyumlu şekilde şekillendirilmektedir.
Gayrimenkul Piyasasına Etkileri
Finansmana erişimin zorlaşması kısa vadede talebi sınırlayabilmektedir. Ancak uzun vadede amaç, sürdürülebilir ve dengeli bir konut piyasası oluşturmaktır. Yatırım amaçlı alımların yavaşlaması fiyat artış hızını kontrol altına alabilirken, gerçek ihtiyaç sahiplerinin önceliklendirilmesi sosyal konut politikalarını güçlendirebilir. Bu nedenle yeni dönem, talep yapısının niteliğini değiştiren bir süreci ifade etmektedir.
Konut kredilerinde yeni dönem, krediye erişimin tamamen zorlaştığı bir süreçten ziyade finansman sisteminin daha kontrollü, daha seçici ve daha stratejik hale geldiği bir dönüşümü ifade etmektedir. Artık konut kredisi kullanmak yalnızca faiz oranına bakılarak verilen bir karar değildir. Gelir yapısı, risk yönetimi, ekonomik beklentiler ve piyasa dinamikleri birlikte değerlendirilmesi gereken unsurlar haline gelmiştir. Bu nedenle konut almayı planlayan bireylerin finansal planlamalarını daha dikkatli yapmaları ve kredi sistemindeki yeni parametreleri doğru analiz etmeleri büyük önem taşımaktadır.
Sık Sorulan Sorular (SSS)
Konut kredilerinde yeni dönem neyi ifade ediyor?
Konut kredilerinde yeni dönem; krediye erişim şartlarının daha seçici hale gelmesini, faiz oranlarının piyasa koşullarına daha duyarlı belirlenmesini ve kredi politikalarının alıcı profiline göre farklılaşmasını ifade eder. Artık herkese aynı koşullarda kredi verilmesi yerine risk, gelir durumu ve konutun kullanım amacı gibi faktörler daha belirleyici hale gelmiştir.
Konut kredisi almak zorlaştı mı?
Genel anlamda krediye erişim daha kontrollü hale gelmiştir. Bankalar risk yönetimine daha fazla önem verdiği için gelir yeterliliği, kredi notu, peşinat oranı ve borçlanma kapasitesi daha detaylı incelenmektedir. Bu nedenle bazı kişiler için krediye erişim zorlaşabilir, ancak finansal olarak güçlü başvuru sahipleri için süreç devam etmektedir.
Faiz oranları neden yükseldi?
Faiz oranları büyük ölçüde para politikalarına, enflasyon seviyesine ve bankaların fonlama maliyetlerine bağlıdır. Ekonomide sıkı para politikası uygulandığında kredi maliyetleri artar ve bu durum konut kredisi faizlerine yansır.
Yeni dönemde peşinat oranları arttı mı?
Birçok durumda evet. Bankalar kredi riskini azaltmak amacıyla konut değerinin tamamını finanse etmek yerine daha yüksek peşinat talep edebilmektedir. Özellikle ikinci veya yatırım amaçlı konut alımlarında peşinat oranları daha yüksek olabilir.
İlk konut alacaklara avantaj var mı?
Evet, bazı dönemlerde ilk kez konut sahibi olacaklara özel kredi kampanyaları veya daha esnek finansman modelleri uygulanabilmektedir. Bu uygulamaların amacı gerçek ihtiyaç sahiplerinin konuta erişimini kolaylaştırmaktır.
Yatırım amaçlı konut alımlarında kredi şartları farklı mı?
Genellikle evet. Birden fazla konut sahibi olan veya yatırım amacıyla alım yapan kişiler için kredi kullanım oranları daha düşük tutulabilir ve kredi şartları daha sıkı olabilir. Bu uygulama spekülatif talebi azaltmayı hedefler.
Kentsel dönüşüm konutları için özel kredi imkanı var mı?
Çoğu zaman evet. Kentsel dönüşüm projeleri kamu politikaları kapsamında desteklendiği için bu tür konutlara yönelik daha avantajlı kredi paketleri veya ek finansman destekleri sağlanabilmektedir.
Enerji verimli konutlar için özel kredi uygulanıyor mu?
Bazı bankalar enerji kimlik sınıfı yüksek, çevre dostu veya sürdürülebilir yapı standartlarına uygun konutlar için daha avantajlı kredi seçenekleri sunabilmektedir. Bu uygulama enerji verimliliğini teşvik etmeyi amaçlar.
Yeni kredi sistemi konut fiyatlarını düşürür mü?
Kısa vadede finansmana erişimin zorlaşması talebi azaltabilir ve fiyat artış hızını yavaşlatabilir. Ancak konut fiyatları yalnızca krediye bağlı değildir. Arz durumu, maliyetler, nüfus artışı ve yatırım talebi gibi birçok faktör fiyatları etkilemeye devam eder.
Bu dönemde konut almak mantıklı mı?
Bu sorunun cevabı kişisel finansal duruma, yatırım amacına ve piyasa beklentilerine bağlıdır. Düzenli gelir, yeterli peşinat ve uzun vadeli planı olan alıcılar için fırsatlar oluşabilir. Ancak kredi maliyetleri ve piyasa koşulları dikkatle analiz edilmelidir.
Konut kredisi başvurusu yapmadan önce nelere dikkat edilmeli?
Gelir ve gider dengesi net şekilde hesaplanmalı, peşinat planlaması yapılmalı, kredi notu kontrol edilmeli ve farklı bankaların teklifleri karşılaştırılmalıdır. Ayrıca faiz oranı kadar toplam geri ödeme tutarı da mutlaka değerlendirilmelidir.