Emlak Hukukunda İpotek ve Rehin Hakkı Riskler ve Uygulamalar
Gayrimenkul işlemlerinde ipotek ve rehin hakkı, hem yatırımcılar hem de kredi veren kurumlar için güvence sağlayan en önemli hukuki araçlardandır. İpotek, taşınmaz üzerinde alacaklıya güçlü bir hak tanırken; rehin hakkı taşınır mallar için benzer bir güvence sunar. Ancak bu hakların yanlış yönetilmesi, ciddi finansal ve hukuki risklere yol açabilir. Doğru uygulamalar ise yatırımcıya güvenli finansman imkânı ve uzun vadeli avantajlar sağlar. Bu makalede ipotek ve rehin hakkının uygulamaları ile doğurabileceği riskleri ele alacağız.
İpotek ve Rehin Hakkının Uygulama Alanları
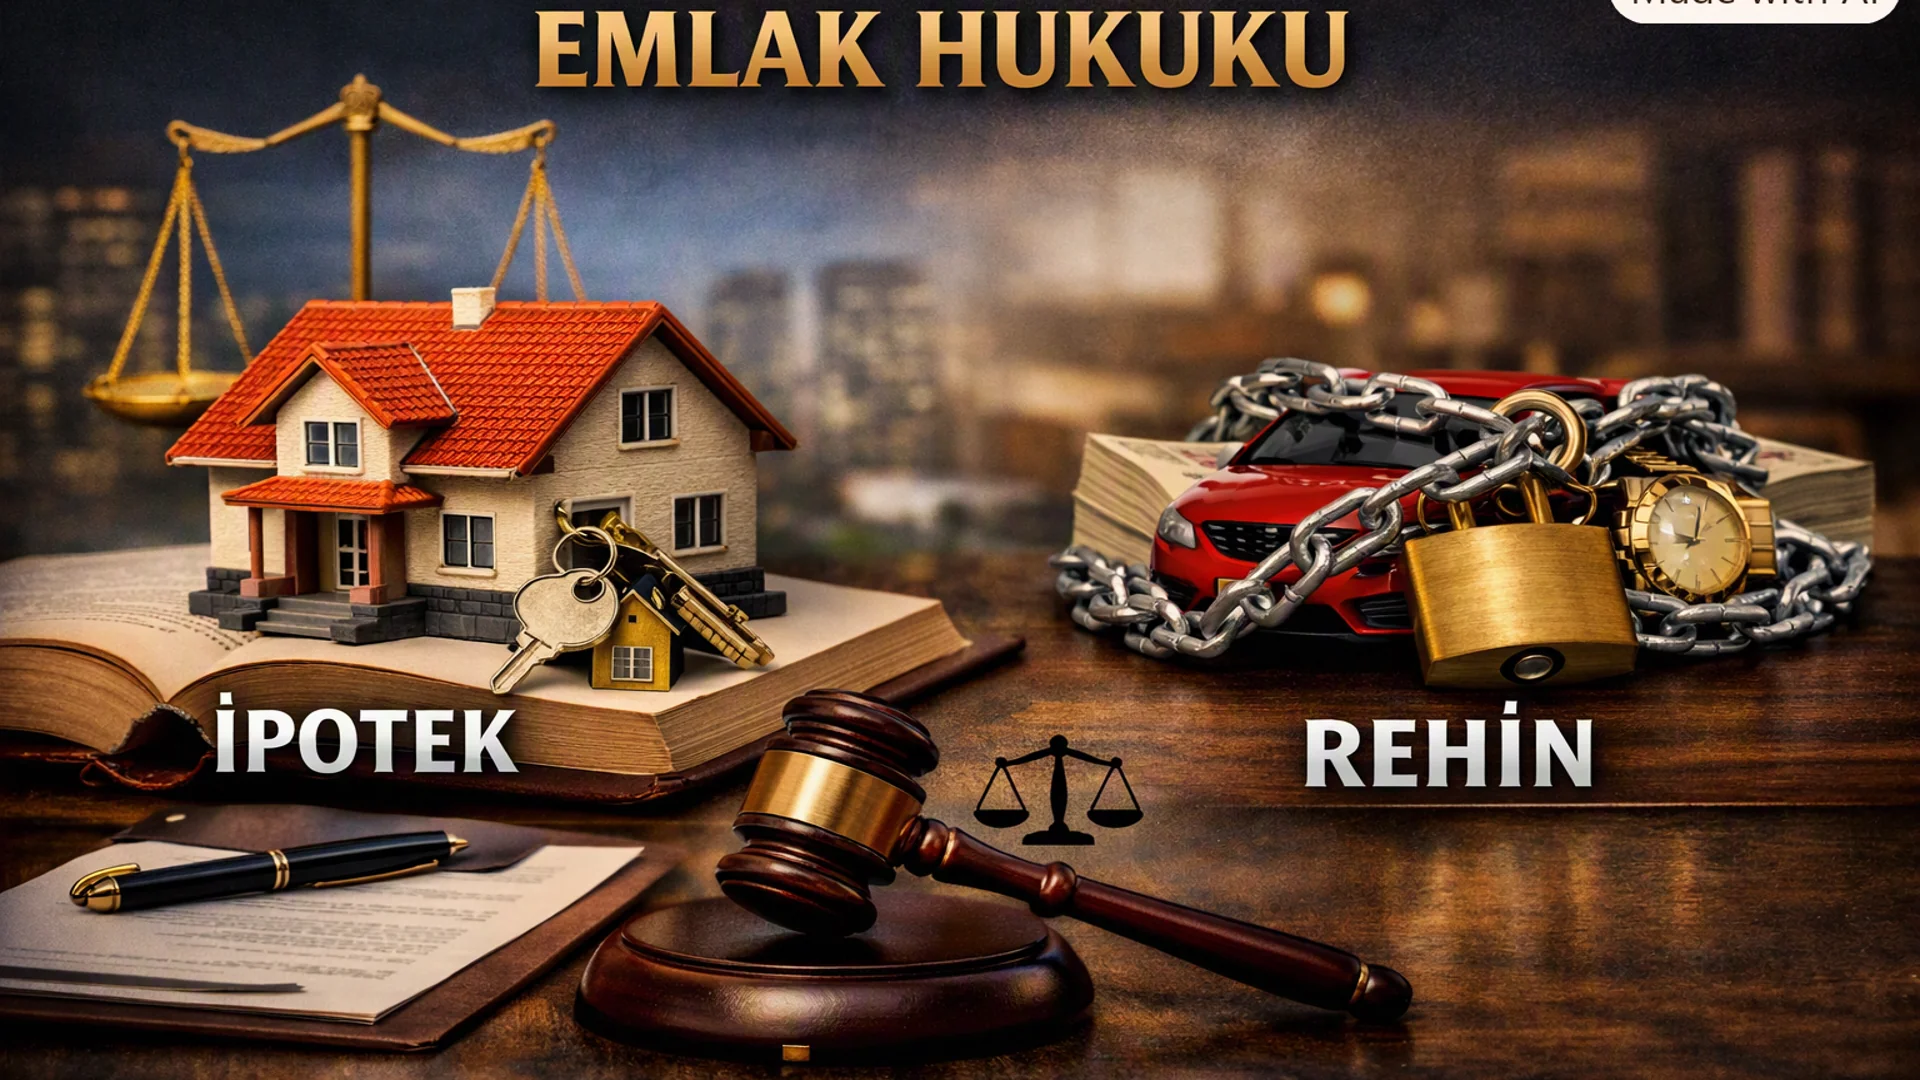
İpotek, gayrimenkul finansmanında en yaygın kullanılan teminat türlerinden biridir. Özellikle konut kredilerinde, ticari gayrimenkul yatırımlarında ve büyük ölçekli projelerde bankalar, borcun ödenmemesi halinde taşınmazı icra yoluyla satma yetkisine sahip olur. Bu durum, alacaklıya güçlü bir güvence sağlarken borçluya da yüksek tutarlı finansmana erişim imkânı verir. Rehin hakkı ise taşınır mallar üzerinde uygulanır; araçlar, makineler, tarım ekipmanları veya değerli eşyalar bu kapsamda teminat olarak gösterilebilir. Böylece borçlu, sahip olduğu taşınır varlıkları kullanarak kredi sağlayabilir.
Uygulamada ipotek ve rehin hakkı, yalnızca finansman sağlama aracı değil, aynı zamanda ticari ilişkilerde güven ortamı oluşturma işlevi de görür. Ancak sözleşme şartlarının eksik veya hatalı düzenlenmesi, taraflar arasında ciddi uyuşmazlıklara yol açabilir. Örneğin, teminatın değerinin doğru belirlenmemesi ya da borçlunun yükümlülüklerini yerine getirmemesi, uzun süren davalara ve maddi kayıplara neden olabilir. Bu nedenle ipotek ve rehin işlemlerinde hukuki danışmanlık almak, tarafların haklarını korumak açısından kritik öneme sahiptir.
Riskler ve Hukuki Sonuçlar
İpotek ve rehin hakkı, alacaklıya güçlü bir güvence sağlasa da borçlu açısından ciddi riskler barındırır. Borcun ödenmemesi halinde taşınmazın icra yoluyla satılması, borçlunun mülkiyet hakkını kaybetmesine neden olabilir. Ayrıca teminatın değerinin düşmesi, alacaklının alacağını tam olarak tahsil edememesi gibi sorunlar doğurur. Rehin hakkı kapsamında ise taşınır malların değer kaybı veya kullanım dışı kalması, borçlunun ekonomik faaliyetlerini olumsuz etkileyebilir.
Hukuki açıdan en büyük risk, sözleşme hükümlerinin eksik veya hatalı düzenlenmesidir. Yanlış hazırlanmış bir ipotek sözleşmesi, alacaklının hakkını zayıflatırken borçlunun da beklenmedik yükümlülüklerle karşılaşmasına yol açabilir. Ayrıca icra süreçlerinin uzun ve maliyetli olması, taraflar için ek bir yük oluşturur. Bu nedenle ipotek ve rehin işlemlerinde uzman hukukçularla çalışmak, riskleri en aza indirmek ve tarafların haklarını güvence altına almak açısından kritik öneme sahiptir.
Avantajlar ve Dezavantajlar
İpotek ve rehin hakkı, hem borçlu hem de alacaklı için farklı avantajlar ve dezavantajlar barındırır. Alacaklı açısından en büyük avantaj, borcun ödenmemesi halinde teminat üzerinden alacağını tahsil edebilme güvencesidir. Bu durum finansal riskleri azaltır ve kredi verme sürecini kolaylaştırır. Borçlu için ise ipotek ve rehin, yüksek tutarlı finansmana erişim imkânı sağlar; özellikle gayrimenkul yatırımlarında uzun vadeli projelerin hayata geçirilmesine olanak tanır.
Dezavantajlar ise daha çok borçlu tarafında ortaya çıkar. Borcun ödenmemesi halinde mülkiyet hakkının kaybı, ekonomik faaliyetlerin sekteye uğraması ve uzun süren icra süreçleri ciddi sorunlara yol açabilir. Alacaklı açısından da teminatın değer kaybetmesi veya hukuki süreçlerin maliyetli olması dezavantaj olarak öne çıkar. Bu nedenle ipotek ve rehin hakkı, doğru yönetildiğinde güçlü bir finansal araç; yanlış uygulandığında ise taraflar için büyük riskler doğuran bir mekanizma haline gelir.
Sonuç ve Öneriler
Emlak hukukunda ipotek ve rehin hakkı, finansal güvence sağlayan güçlü araçlar olmakla birlikte yanlış yönetildiğinde taraflar için ciddi riskler doğurabilir. Bu nedenle sözleşme hazırlanırken teminatın değerinin doğru belirlenmesi, hukuki danışmanlık alınması ve tarafların yükümlülüklerinin net şekilde tanımlanması büyük önem taşır. Borçlular açısından ödeme planlarının gerçekçi olması, alacaklılar açısından ise teminatın değerini düzenli olarak kontrol etmek riskleri azaltır.
Sonuç olarak ipotek ve rehin hakkı, doğru uygulandığında yatırımcıya güvenli finansman imkânı, alacaklıya ise güçlü bir tahsilat güvencesi sunar. Ancak her iki tarafın da hukuki süreçleri dikkatle yönetmesi, uzun vadeli başarı ve güvenli ticari ilişkiler için vazgeçilmezdir.
Sık Sorulan Sorular
1. İpotek nedir ve hangi durumlarda uygulanır?
İpotek, taşınmaz mallar üzerinde alacaklıya güvence sağlayan bir teminat türüdür. En çok konut kredilerinde, ticari gayrimenkul yatırımlarında ve büyük ölçekli projelerde kullanılır. Borcun ödenmemesi halinde alacaklı, taşınmazı icra yoluyla satma hakkına sahiptir.
2. Rehin hakkı ile ipotek arasındaki fark nedir?
İpotek yalnızca taşınmaz mallar için geçerli iken, rehin hakkı taşınır mallar üzerinde uygulanır. Örneğin araç, makine veya değerli eşyalar rehin kapsamında teminat olarak gösterilebilir.
3. İpotek işlemlerinde en büyük risk nedir?
Borç ödenmediğinde taşınmazın icra yoluyla satılması ve mülkiyet kaybı en büyük risktir. Ayrıca teminatın değerinin düşmesi, alacaklının alacağını tam olarak tahsil edememesine yol açabilir.
4. Rehin hakkı hangi mallar için kullanılabilir?
Araçlar, tarım makineleri, üretim ekipmanları, değerli eşyalar ve bazı ticari varlıklar rehin hakkı kapsamında teminat olarak gösterilebilir.
5. İpotek ve rehin sözleşmesi hazırlanırken nelere dikkat edilmeli?
Teminatın gerçek piyasa değerinin doğru belirlenmesi, tarafların yükümlülüklerinin açıkça tanımlanması ve hukuki danışmanlık alınması kritik öneme sahiptir. Eksik veya hatalı düzenlenen sözleşmeler, taraflar arasında uzun süren uyuşmazlıklara yol açabilir.
6. Alacaklı açısından ipotek ve rehin hakkının avantajı nedir?
Borç ödenmediğinde teminat üzerinden alacağını tahsil edebilme güvencesi sağlar. Bu durum finansal riskleri azaltır ve kredi verme sürecini kolaylaştırır.
7. Borçlu açısından ipotek ve rehin hakkının dezavantajı nedir?
Ödeme güçlüğü yaşandığında mülkiyet kaybı, ekonomik faaliyetlerin sekteye uğraması ve uzun süren icra süreçleri borçlu için ciddi dezavantajlar doğurur.
8. İpotek ve rehin hakkı yatırımcıya nasıl fayda sağlar?
Yüksek tutarlı finansmana erişim imkânı sunarak uzun vadeli projelerin hayata geçirilmesine olanak tanır. Bu sayede yatırımcı, gayrimenkul ve ticari girişimlerde daha güçlü finansal destek elde eder.