İpotekli Gayrimenkul Satışının Riskler ve Avantajları
Gayrimenkul piyasasında ipotekli satışlar, hem alıcılar hem de satıcılar için cazip fırsatlar sunarken aynı zamanda dikkatli analiz gerektiren riskler barındırır. İpotekli satış, alıcının kredi kullanarak mülk edinmesini sağladığı için erişilebilirliği artırır; ancak faiz oranları, ödeme planları ve ekonomik dalgalanmalar yatırımın geleceğini doğrudan etkiler. Doğru stratejiyle ipotekli satış, güvenli bir yatırım aracı olabilirken; yanlış planlama, finansal yük ve hukuki sorunlara yol açabilir. Bu nedenle ipotekli gayrimenkul satışını değerlendirirken avantajlarla birlikte riskleri de göz önünde bulundurmak kritik önem taşır.
📌 İpotekli Gayrimenkul Satışının Avantajları
İpotekli satış, gayrimenkul piyasasında hem alıcı hem de satıcı için cazip fırsatlar sunar. Alıcı açısından bakıldığında, kredi kullanımı sayesinde yüksek tutarlı yatırımlar daha ulaşılabilir hale gelir. Özellikle ilk kez ev sahibi olmak isteyenler için ipotekli satış, kira öder gibi taksitlerle mülk edinme imkânı tanır. Bu durum, bireylerin uzun vadeli konut sahibi olma hayalini gerçeğe dönüştürür. Satıcılar açısından ise ipotekli satış, daha geniş bir müşteri kitlesine ulaşma şansı verir. Çünkü kredi kullanımı, alıcıların ödeme gücünü artırarak talebi yükseltir. Ayrıca ipotekli gayrimenkul satışları, satıcıya daha hızlı işlem yapma ve mülkün değerini koruma avantajı sağlar.
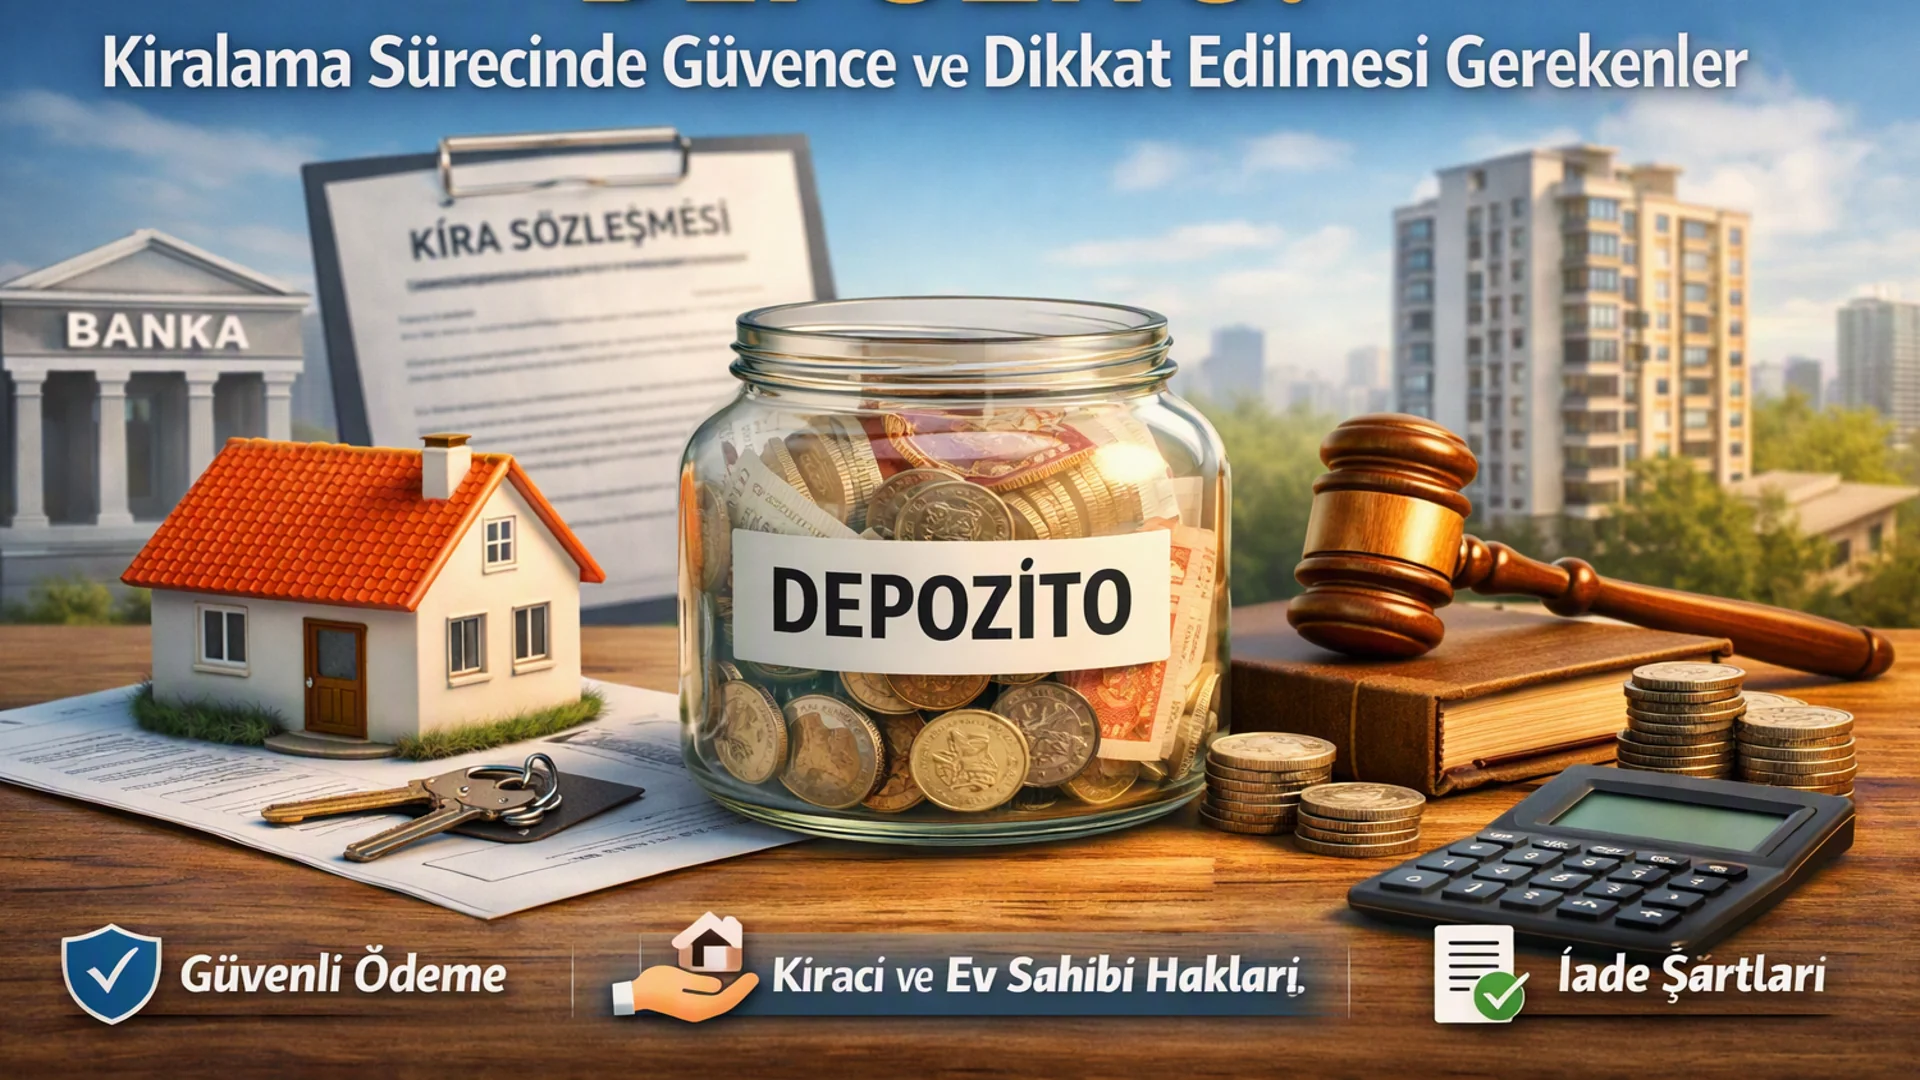
Bir diğer önemli avantaj, ipotekli satışların güven unsuru taşımasıdır. Banka aracılığıyla gerçekleşen bu işlemler, taraflar arasında resmi ve denetimli bir süreç oluşturur. Bu da hem alıcı hem de satıcı için güvenli bir ortam yaratır. Uzun vadeli ödeme planları sayesinde alıcı, bütçesini daha rahat yönetebilirken satıcı da satışın garanti altına alınmasıyla riskini azaltır.
📌 İpotekli Gayrimenkul Satışının Riskleri
Avantajların yanında dikkat edilmesi gereken riskler de vardır. İpotekli satışlarda en büyük risk, faiz oranlarının yükselmesiyle ödeme yükünün artmasıdır. Ekonomik dalgalanmalar, alıcının ödeme gücünü zayıflatabilir ve borç yükünü ağırlaştırabilir. Özellikle değişken faizli kredilerde bu risk daha belirgindir. Alıcı açısından bir diğer risk, uzun vadeli borçlanmanın finansal özgürlüğü sınırlamasıdır. Beklenmedik iş kaybı, sağlık sorunları veya ekonomik krizler, ödeme planını aksatabilir.
Satıcı açısından ise ipotekli gayrimenkulün satış süreci, bankaların onay ve prosedürleri nedeniyle zaman alabilir. Banka kredisi çıkmadığında satış iptal olabilir veya gecikebilir. Ayrıca alıcı ödeme güçlüğü yaşarsa, hukuki süreçler devreye girer. Bu durum hem alıcı hem de satıcı için olumsuz sonuçlar doğurabilir; mülkün icra yoluyla satışı gündeme gelebilir. Satıcı açısından bir diğer risk, ipotekli satışın pazarlık gücünü sınırlamasıdır. Çünkü alıcı, kredi şartlarına bağlı olarak fiyat konusunda daha katı davranabilir.
📌 Hukuki Boyutları
İpotekli gayrimenkul satışında hukuki süreçler, yatırımın güvenliği açısından belirleyici rol oynar. Satış işlemi yalnızca alıcı ve satıcı arasında değil, aynı zamanda bankanın onayıyla gerçekleşir. Bu durum, mülkiyet hakkının resmi tapu kayıtlarıyla güvence altına alınmasını sağlar. Alıcı açısından bu süreç, satın alınan mülkün hukuken korunması anlamına gelirken; satıcı için satışın geçerliliği ve tahsilatın garanti altına alınması demektir. Ancak ipotekli satışlarda borcun ödenmemesi halinde banka, mülk üzerinde haciz ve icra işlemi başlatma yetkisine sahiptir. Bu nedenle alıcıların kredi sözleşmesindeki tüm şartları dikkatle incelemesi, satıcıların ise kredi onay sürecini titizlikle yönetmesi gerekir. Hukuki açıdan şeffaf, denetimli ve resmi belgelerle desteklenen bir süreç, tarafların haklarını güvence altına alır ve olası anlaşmazlıkların önüne geçer.
📌 Yatırımcılar İçin Stratejik Öneriler
İpotekli gayrimenkul satışını değerlendiren yatırımcıların bilinçli adımlar atması, uzun vadede finansal güvenlik sağlar. İşte öne çıkan stratejik öneriler:
Faiz oranlarını analiz etmek: Uzun vadeli borçlanmada faiz oranları, toplam ödeme yükünü doğrudan etkiler. Sabit ve değişken faiz seçenekleri karşılaştırılmalı, ekonomik dalgalanmalara karşı hazırlıklı olunmalıdır.
Gerçekçi ödeme planı oluşturmak: Gelir-gider dengesi gözetilerek sürdürülebilir bir taksit planı hazırlanmalı, bütçeyi zorlayacak yükümlülüklerden kaçınılmalıdır.
Hukuki danışmanlık almak: Tapu işlemleri, sözleşme detayları ve banka prosedürlerinde uzman görüşü almak, ileride doğabilecek hukuki riskleri en aza indirir.
Piyasa araştırması yapmak: Bölgedeki gayrimenkul değerleri, kira getirisi ve talep trendleri incelenerek yatırımın geri dönüşü hesaplanmalıdır.
Alternatif senaryoları düşünmek: İş kaybı, ekonomik kriz veya sağlık sorunları gibi olumsuz durumlara karşı finansal esneklik sağlanmalı, acil durum fonu oluşturulmalıdır.
Uzun vadeli vizyon geliştirmek: Gayrimenkulün gelecekteki değer artışı, bölgesel gelişmeler ve altyapı projeleri göz önünde bulundurularak yatırım planı yapılmalıdır.
📌 Sonuç
İpotekli gayrimenkul satışı, doğru yönetildiğinde hem alıcı hem de satıcı için güvenli ve avantajlı bir yatırım aracı olabilir. Banka denetimi sayesinde süreç resmi ve güvenilir ilerlerken, kredi kullanımı mülk edinmeyi kolaylaştırır. Ancak faiz oranları, ekonomik dalgalanmalar ve hukuki süreçler göz ardı edildiğinde ciddi riskler doğurur. Bu nedenle yatırımcıların avantajları ve riskleri dengeli biçimde değerlendirerek, bilinçli ve stratejik adımlar atması kritik önem taşır.