
Aile İçi Tapu Devri Nasıl Yapılır?
Aile Arasında Tapu Devri Neden Önemlidir?
Aile fertleri arasında taşınmaz mal devri, hem kültürel hem de ekonomik nedenlerle Türkiye’de oldukça yaygın bir uygulamadır. Ebeveynlerin çocuklarına ev ya da arsa bırakmak istemesi, kardeşler arasında mülkiyet paylaşımı yapılması veya eşler arasında mal rejimi düzenlenmesi gibi pek çok farklı senaryo bu kapsamda değerlendirilir. Ancak her ne kadar işlemler aile içi güvene dayansa da, tapu devri hukuki ve mali yönleriyle son derece ciddi bir süreçtir. Özellikle doğru işlem türünün seçilmesi, resmi prosedürlere uyulması ve vergi yükümlülüklerinin göz önünde bulundurulması büyük önem taşır. Bu yazıda, aile içi tapu devrinin nasıl yapıldığını ve hangi durumlarda vergi muafiyeti sağlanabileceğini adım adım ele alacağız.
Aile İçi Tapu Devri Yöntemleri Nelerdir?
Aile bireyleri arasında tapu devri genellikle iki ana yöntemle gerçekleştirilir: satış ve bağış. Her iki yöntemin hukuki ve vergisel sonuçları farklıdır.
1. Satış Yoluyla Tapu Devri
Aile içi satış işlemlerinde, tapuda taraflar taşınmazı satmış gibi göstererek işlem yapar. Bu durumda:
Tapu harcı, beyan edilen satış bedeli üzerinden hesaplanır ve alıcı ile satıcıdan ayrı ayrı %2 oranında tahsil edilir.
Taraflar çoğu zaman rayiç bedelden işlem yaparak düşük vergi ödemeyi tercih etse de, bu uygulama ileride inceleme ve cezai işlem riskleri doğurabilir.
Noter onayına gerek yoktur, ancak alım satımın gerçekten gerçekleştiğini gösteren banka dekontları önem arz edebilir.
2. Bağış Yoluyla Tapu Devri
Bağış, taşınmazın karşılıksız olarak bir aile bireyine devredilmesidir. Bu işlemde:
Tapu harcı, bağış işlemi için belirlenen düşük oran olan binde 68 üzerinden hesaplanır.
Tarafların tapu müdürlüğünde birlikte bulunması yeterlidir.
Noter onayı gerekmez, ancak istenirse bağış protokolü yapılabilir.
Bağışın, ileride açılabilecek muris muvazaası davalarına karşı resmi ve şeffaf bir şekilde yapılması tavsiye edilir.
Tapu Devrinde Gerekli Belgeler
İster satış ister bağış yoluyla yapılsın, tapu devri sırasında bazı belgelerin hazır edilmesi gerekir:
Kimlik belgeleri: T.C. kimlik kartı veya geçerli pasaport
Tapu senedi
Belediyeden alınmış rayiç bedel belgesi
Vergi numarası (bağış işlemlerinde zorunlu olabilir)
Varsa vekâletname
Web Tapu başvuru çıktısı (ön başvuru yapılmışsa)
Tüm bu belgeler tamamlandıktan sonra, Web Tapu Sistemi üzerinden online başvuru yapılarak ya da doğrudan ilgili tapu müdürlüğünden randevu alınarak işlem başlatılabilir.
Hangi Durumlarda Vergi Muafiyeti Sağlanır?
Aile içi tapu devri işlemlerinde bazı durumlar vergisel açıdan avantajlar sunar. Özellikle tapu harcı, gelir vergisi ve veraset ve intikal vergisi gibi kalemlerde istisnalar ya da muafiyetler söz konusu olabilir. Ancak bu muafiyetlerin her durumda geçerli olmadığını ve işlemin türüne, tarafların derecesine ve resmi niteliklerine göre değiştiğini bilmek gerekir.
1. Anne, Baba ve Çocuklar Arasındaki Bağışlarda Vergi Muafiyeti
Tapu Harcı: Tam muafiyet olmasa da, satışa kıyasla çok daha düşük oranlıdır (binde 68).
Gelir Vergisi: Karşılıksız devir olduğu için gelir vergisine tabi değildir.
KDV: Konut ve arsa devrinde KDV söz konusu olmaz.
Bu tür bağışlarda önemli olan, işlemin resmi olarak tapuda “bağış” olarak yapılmasıdır. Satış gibi gösterilen bağışlar, ileride muvazaa (gizli anlaşma) iddiasına neden olabilir.
2. Miras Yoluyla İntikal
Bir kişinin vefatı sonrası taşınmazların mirasçılara geçmesi işlemi, veraset yoluyla intikal olarak değerlendirilir.
Veraset ve İntikal Vergisi doğar ancak bu vergi, kan hısımlarına göre istisnalara sahiptir.
Örneğin 2025 yılı itibarıyla çocuklara intikal eden mallarda ilk 1.100.000 TL’ye kadar olan kısım vergiden muaftır.
Mirasçılar aralarında anlaşıp, tapu devirlerini satış ya da bağış gibi göstermeksizin intikal yoluyla yapabilir.
3. Eşler Arası Mal Paylaşımı
Yasal mal rejimi kapsamında (edinilmiş malların paylaşımı) yapılan devirlerde, boşanma sonrası tapu devri yapılırsa vergi alınmaz.
Evlilik süresince eşlerden birine ait taşınmaz diğer eşe devredilirse, bu işlem bağış ya da satış olarak değerlendirilir ve tapu harcı doğar.
4. Bakıma Karşılık Tapu Devri (Ölünceye Kadar Bakma Sözleşmesi)
Bu sözleşmeler noter huzurunda düzenlenmeli ve tapu müdürlüğünde tescil edilmelidir.
Noterde yapılan sözleşme sayesinde, karşılıklı yükümlülükler netleşir: bakım yükümlüsü taşınmazı edinir, bakımı üstlenir.
Vergisel açıdan satış gibi değerlendirilir, dolayısıyla tapu harcı ödenir. Ancak bazı durumlarda mahkeme kararına dayalı işlemler vergiden muaf tutulabilir.
Aile İçi Tapu Devri Yaparken Dikkat Edilmesi Gerekenler
Mirasçılar Arası Eşitsizlik: Ebeveynlerin bir çocuğuna mal devretmesi, diğer mirasçılar tarafından muris muvazaası gerekçesiyle dava konusu yapılabilir.
Rayiç Bedelin Altında Gösterilen Satışlar: Bu durum vergi kaybı nedeniyle tapu müdürlüklerinde inceleme doğurabilir.
İleride Doğabilecek Hukuki İhtilaflar: Bağış ya da satış şeklindeki işlemler mutlaka belgelerle desteklenmeli, banka dekontu, noter sözleşmesi gibi belgeler saklanmalıdır.
Tarafların Açık Rızası: Özellikle yaşlı bireyler adına yapılan işlemlerde rıza konusu önem taşır. Aksi durumda hükümsüzlük ve iptal davaları gündeme gelebilir.
Sonuç: Aile Arasında Olsa Bile İşlem Ciddiyetle Ele Alınmalı
Aile fertleri arasında tapu devri yapılırken işlemlerin duygusal değil, hukuki ve mali gerçekliklere göre düzenlenmesi gerekir. Bağış, satış, intikal ya da bakım sözleşmesi gibi her yolun kendine özgü prosedürleri ve vergi yükümlülükleri vardır. Tapu müdürlükleri bu işlemleri yasal çerçevede değerlendirirken, tarafların haklarının korunması için bilinçli davranılması ve gerekirse bir uzmandan hukuki destek alınması en sağlıklı yol olacaktır.
EMLAK DERGİSİ
Yorumlar
Benzer Konular
Tarla Üzerine Ev ve Bağ Evi Yapmanın Yasal Şartları Tarla yatırımı yapan birçok kişi, satın aldığı arazi üzerine ev, bağ evi, çiftlik evi veya tarımsal amaçlı bir yapı inşa etmeyi planlamaktadır. Ancak tarla vasfındaki taşınmazlarda yapılaşma, imarlı arsalara göre çok daha sıkı kurallara tabidir. Özellikle 5403 Sayılı Toprak Koruma ve...
Taşınmaz Satışında Kiracılar için Yasal Hakları Rehberi Kiraya verilen bir konutun, iş yerinin veya arsanın satılması, birçok kiracı için belirsizlik ve endişe yaratabilmektedir. Ancak Türk Borçlar Kanunu kapsamında kiracılar, taşınmazın el değiştirmesi durumunda önemli yasal haklara sahiptir. Taşınmazın yeni bir malike devredilmesi, mevcut kira sözleşmesini kendiliğinden sona erdirmez. Yeni malik,...
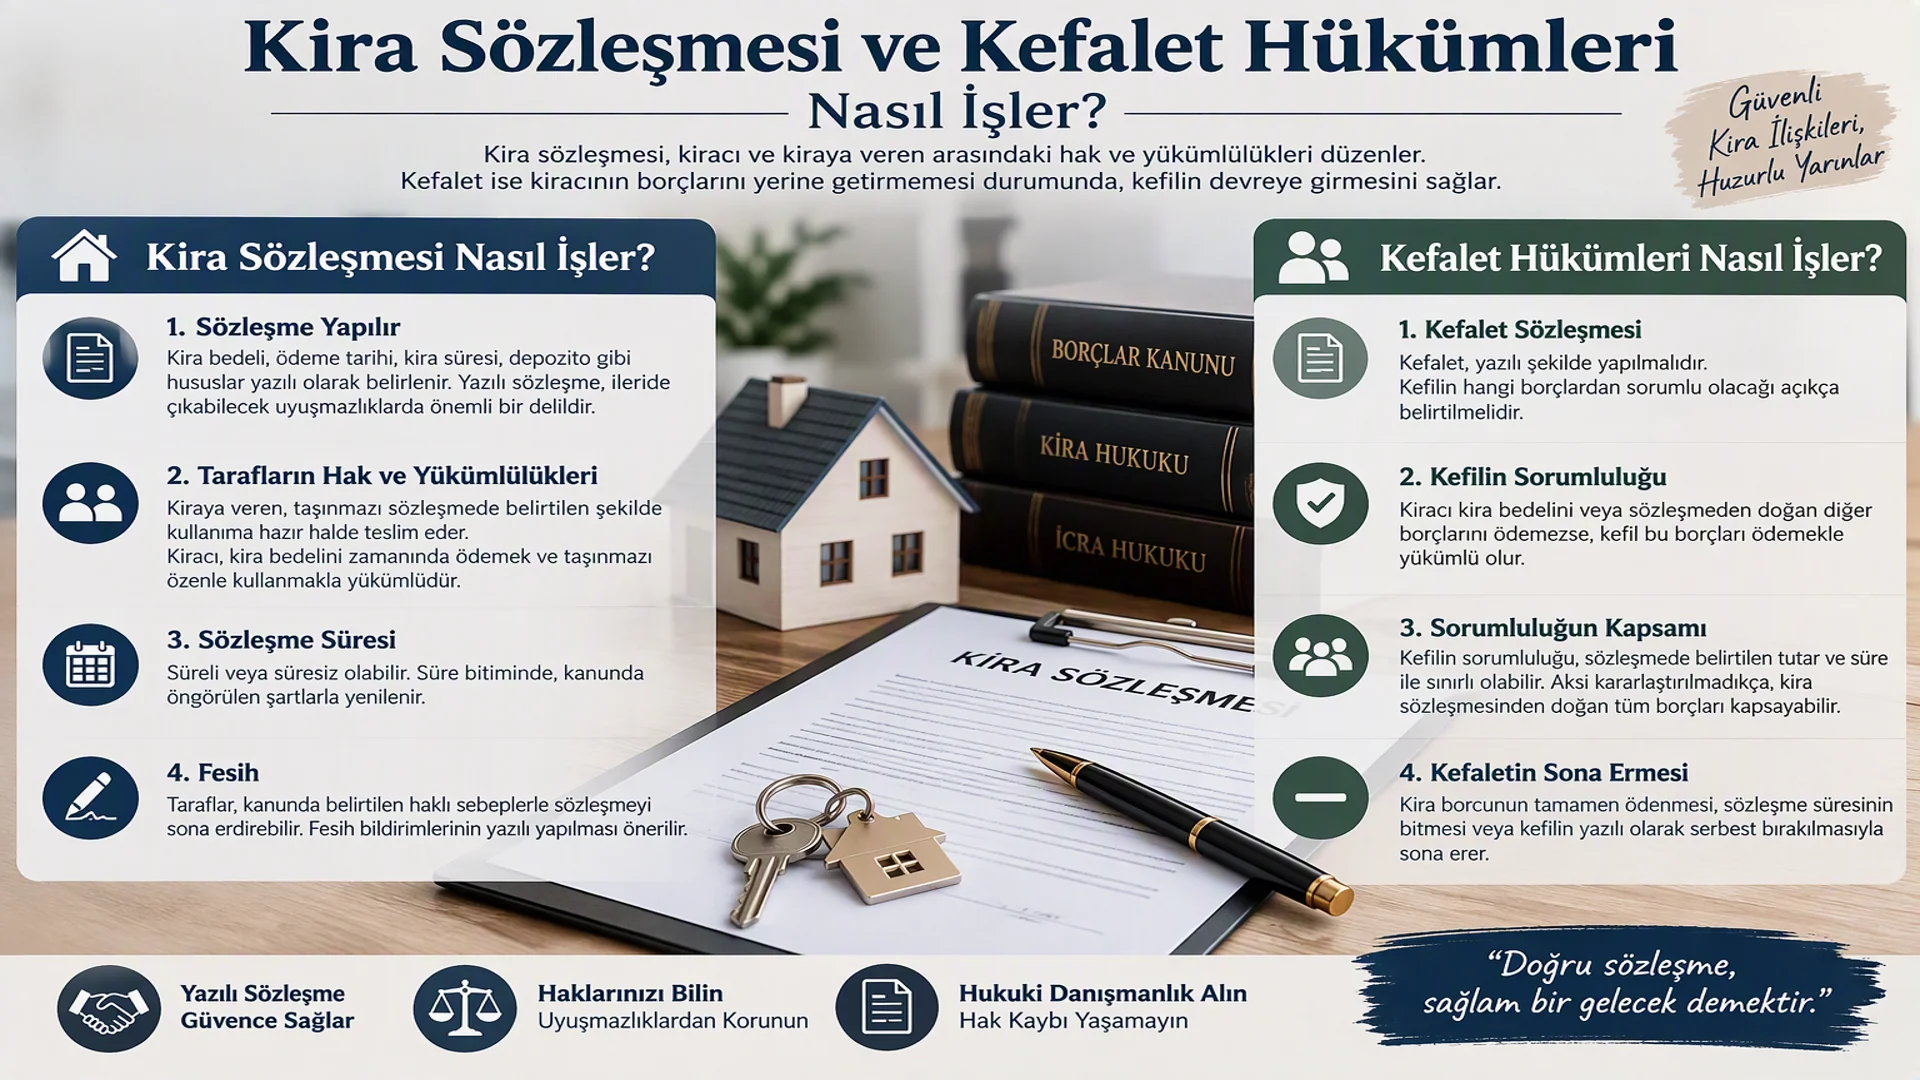
Kira Sözleşmesi Kefilin Sorumluluğu ve Yükümlülükleri Konut ve iş yeri kiralarında kiracı kadar kefilin de hukuki sorumlulukları büyük önem taşır. Özellikle son yıllarda artan kira bedelleri ve tahliye uyuşmazlıkları nedeniyle kira sözleşmelerinde kefalet hükümleri daha dikkatli incelenmektedir. Kefil, kiracının kira borcunu veya sözleşmeden doğan diğer yükümlülüklerini yerine getirmemesi durumunda belirli...
İş Yeri Kira Sözleşmelerinde Haklar ve Sorumluluklar İş yeri kiralamaları, ticari faaliyetlerin sürdürülebilirliği açısından hem kiraya veren hem de kiracı için önemli hak ve sorumluluklar doğuran hukuki ilişkilerdir. Türk Borçlar Kanunu kapsamında düzenlenen iş yeri kira sözleşmeleri, tarafların karşılıklı yükümlülüklerini belirleyerek olası uyuşmazlıkların önüne geçmeyi amaçlar. Kira bedelinin ödenmesi, taşınmazın...
Kiracının Aidat ve Ortak Gider Sorumluluğu Kiracı ile ev sahibi arasındaki ilişkilerde en sık karşılaşılan konulardan biri aidat ve ortak giderlerin kim tarafından ödeneceğidir. Apartman, site ve toplu yaşam alanlarında ortaya çıkan temizlik, güvenlik, asansör bakımı, bahçe düzenlemesi ve ortak alan elektrik giderleri gibi masraflar, zaman zaman taraflar arasında anlaşmazlıklara...
Kira Alacağı Davası Nasıl Açılır? Kira alacağının zamanında ödenmemesi, ev sahipleri için en sık karşılaşılan hukuki sorunlardan biridir. Kiracının kira bedelini eksik ödemesi, hiç ödememesi veya uzun süre geciktirmesi durumunda mal sahibi, yasal yollarla alacağını tahsil etme hakkına sahiptir. Bu süreçte kira alacağı davası, kiraya verenin ödenmeyen kira bedellerini hukuki...