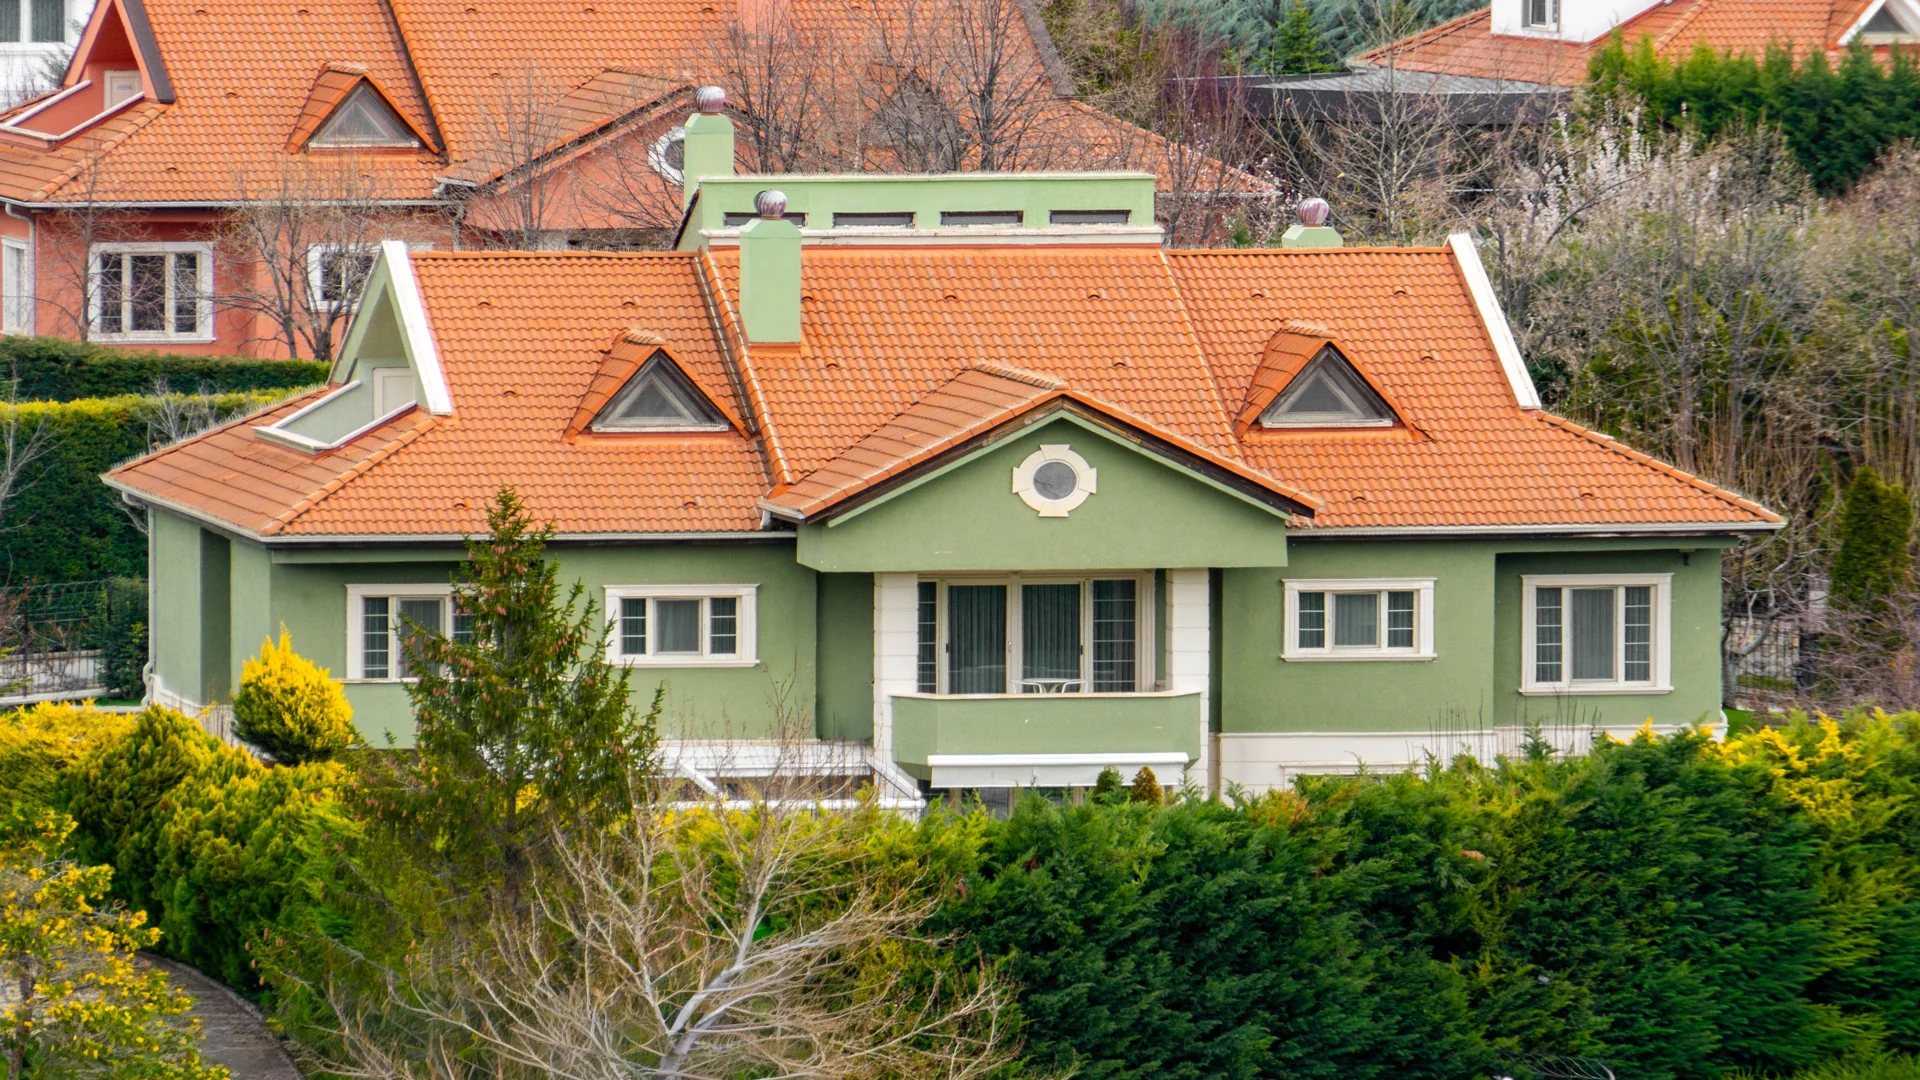
Emlakta Yeni Trend: ‘Proje Dışı’ Tamamlanmış Konutlara Yatırım
Türkiye emlak piyasası, son yılların en dinamik ve bir o kadar da riskli dönemlerinden birini yaşıyor. Bir tarafta göz alıcı tanıtımlarla sunulan, ancak inşaat süreci belirsizliklerle dolu yeni projeler; diğer tarafta ise değeri kanıtlanmış ama alım gücünü zorlayan ikinci el konutlar… Yatırımcı, bu iki kutup arasında sıkışıp kalmış durumda. Peki, bu ikilemin ortasında, her iki tarafın da risklerini minimize eden, avantajlarını ise bir araya getiren üçüncü bir yol yok mu?
Cevap: Evet, var. Ve giderek daha fazla akıllı yatırımcının radarına giren bu stratejinin adı: “Proje Dışı Tamamlanmış Konutlar.”
Bu terim, büyük ve sürekli devam eden bir sitenin parçası olmayan, müteahhitin belki bir veya birkaç blok inşa ettiği, tapu süreci çoktan tamamlanmış, altyapısı oturmuş, fiziki olarak hazır ve görülerek alınabilen konutları ifade ediyor. Bu konutlar, “sıfır” sayılabilecek kadar yeni olmalarına rağmen, bir projenin “inşaat finansmanına” veya “tamamlanma riskine” ortak olmaktan sizi kurtarıyor. İnşaat çilesi bitmiş, yatırımın somut karşılığı ise ayaklarınızın altında duruyor.
Bu makalede, “proje dışı” konutların yükselişini, geleneksel proje ve ikinci el dairelere kıyasla sunduğu benzersiz avantajları (likidite, risk minimizasyonu, anında kira geliri) ve dikkat edilmesi gereken incelikleri (müteahhit seçimi, aidatlar, çevre düzeni) derinlemesine inceleyeceğiz. Amacımız, risklerden korunurken kârlı bir yatırım yapmak isteyenler için bu “altın orta yolun” detaylı bir rehberini sunmak.
1. “Proje Dinsatırı” Konut Nedir? (İkinci El Değil, “Hazır Sıfır”)
“Proje dışı” tabiri kulağa olumsuzmuş gibi gelse de, aslında durum tam tersidir. Buradaki “dışı” ifadesi, bir karmaşanın veya plansızlığın değil, bağımsızlığın ve özerkliğin göstergesidir. Büyük, çok fazla sayıda daireyi kapsayan ve yıllarca süren projelerin aksine, bu konutlar genellikle müteahhitin tek bir arazi üzerine inşa ettiği, maksimum 20-30 daireden oluşan, kendi içinde tamamlanmış yapılardır.
Bu konutları klasik ikinci el daireden ayıran en kritik fark “yaşı” dır. Çoğu zaman 0-5 yaş aralığındadırlar. Yani, daha önce hiç oturulmamış “sıfır” statüsünde olabildikleri gibi, kısa süreli kiracı çıkmış, neredeyse yeni sayılabilecek durumdadırlar. Bu da yatırımcıya, “sıfır daire” vergisi avantajından faydalanma veya çok eski bir binanın tadilat/yenileme maliyeti olmadan, yeni bina konforunda ve dayanıklılığında bir varlık edinme şansı verir.
Neden giderek daha popüler hale geliyor?
Cevabı, Türkiye’nin son birkaç yıldır içinden geçtiği ekonomik koşullarda yatıyor. Yüksek enflasyon, inşaat maliyetlerindeki kontrolsüz artışlar ve müteahhitlerin yaşadığı finansman sıkıntıları, “proje” kelimesine olan güveni bir miktar aşındırdı. Yatırımcı, parasını yıllar sonrasına teslim edeceği bir hayalin peşinden koşmak yerine, “paranın karşılığını anında görmek” istiyor. İşte proje dışı tamamlanmış konutlar, bu talebe en net cevap veren seçenek olarak öne çıkıyor.
2. En Büyük Avantajı: Belirsizlikten Kurtulmak
Bu yatırım modelinin en cazip yanı, yüksek getiri potansiyelinden ziyade, riskleri minimize etmesidir. İşte somut avantajları:
İnşaat/Tamamlanma Riski Sıfır: En büyük korkulardan biri, projenin yarım kalması veya teslimat sürelerinin uzamasıdır. Bu konutlar zaten ayaktadır. Tapusu hazırdır. Enflasyonun inşaat maliyetlerinizi katlaması, müteahhidin iflas etmesi gibi risklerle uğraşmazsınız. Yatırımınız, fiziki varlığıyla anında güvence altındadır.
Anında Gör, Anında Al, Anında Kiraya Ver: Likidite, yatırım dünyasının altın kuralıdır. Bu konutları görür, beğenir, birkaç hafta içinde tapusunu alır ve hemen kiraya verebilirsiniz. Bu, yatırımınızın “dondurulmamış” olması anlamına gelir. Bekleme süreci olmadığı için kira geliriniz de anında başlar, nakit akışınız kesintisiz devam eder.
Gerçekçi Fiyat ve Değerleme: Yeni projelerde fiyatlar, gelecekteki beklentiler ve spekülasyonlar üzerinden, genellikle yüksek belirlenir. Proje dışı konutlarda ise fiyat, o semtin o anki piyasa koşulları, binanın somut durumu ve talep arz dengesi tarafından belirlenir. Daha gerçekçi ve şeffaf bir fiyatlandırma ile karşı karşıyasınızdır. Ayrıca, binanın ve çevrenin tüm artıları ve eksileri nettir; “vaat edilen” değil, “olan” satın alınır.
Yerleşik ve Oturmuş Çevre: Yeni bir projede taşındığınızda, altyapılar tamamlanmamış, komşuluk ilişkileri oturmamış, bölge henüz canlanmamış olabilir. Proje dışı bir konutta ise mahalle zaten yerleşiktir. Marketi, manavı, ulaşımı, sosyal donatıları bellidir. Ne aldığınızı bilirsiniz.
3. Dikkat Edilmesi Gereken Kritik Noktalar
Her yatırım aracında olduğu gibi, burada da göz ardı edilmemesi gereken detaylar vardır. Bu konutlar riski azaltır, ancak sıfırlamaz.
Müteahhit Geçmişi Araştırması Çok Daha Kolay, Ama Yine de Şart: Büyük bir holdingin arkasındaki proje kadar görünür olmasa da, müteahhitin daha önce yaptığı (veya halen yönetmekte olduğu) diğer binaların durumunu araştırmak çok daha kolaydır. O binaların sakinleriyle konuşmak, yapı kalitesi ve müteahhitin sorumluluk bilinci hakkında size paha biçilmez bilgiler verir.
Yapı Kalitesi ve Malzeme Kontrolü Şansınız Var: En büyük artılarından biri, binayı “gerçek haliyle” inceleme fırsatınız olmasıdır. Su sızdırma, boya, izolasyon gibi sorunlar gözle görülebilir durumdadır. İsterseniz bağımsız bir eksperle kontrol ettirme şansınız vardır. Bu, yeni bir projede imkansıza yakındır.
Sosyal Alanlar Sınırlı Olabilir: Büyük sitelerdeki yüzme havuzu, spor salonu, geniş yeşil alanlar gibi sosyal tesisleri bu tip binalarda bulamayabilirsiniz. Yatırım kararınızı verirken, kiracı profilinin bu tür sosyal alanlara ihtiyaç duyup duymayacağını değerlendirmelisiniz.
Aidat ve Yönetim Planı: Binanın yönetim planının net olması ve aidatların nasıl belirlendiği önemlidir. Daha az daire olduğu için kişi başına düşen aidat miktarı, büyük sitelere göre daha yüksek olabilir. Bu durumun kiracı çekme potansiyelini etkileyip etkilemeyeceğini göz önünde bulundurun.
4. Kimler İçin İdeal Bir Yatırım?
“Proje dışı tamamlanmış konut” stratejisi, her yatırımcı için uygun olmayabilir. Ancak özellikle aşağıdaki profildeki kişiler için oldukça mantıklı ve güvenli bir tercih olabilir:
Kira Getirisi Odaklı, Düşük Riskli Portföy Arayanlar: Birikimini borsa veya döviz gibi dalgalı enstrümanlarda tutmak istemeyen, daha somut ve stabil bir varlığa yönelmek isteyen yatırımcılar için idealdir. Anında başlayan kira geliri, düzenli bir nakit akışı sağlar ve enflasyona karşı bir korunma aracı olarak görülebilir.
Yeni Proje Belirsizliğinden Kaçınanlar: Daha önce proje sıkıntısı yaşamış veya yaşayan tanıdıkları olan, “teslimat riski” almak istemeyen temkinli yatırımcılar için bu model bir kurtarıcıdır. “Ne aldığını bilmek” en önemli öncelikleri olduğunda, bu konutlar en doğru cevaptır.
Acil Konut İhtiyacı Olanlar: Yeni bir şehre taşınacak, ailesini genişletecek veya çocuğuna ev alacak kişiler, 1-2 yıl bekleyemez. Bu konutlar, hemen taşınma imkanı sunduğu için acil ihtiyaç sahipleri için mükemmel bir çözümdür.
Kısa-Orta Vadeli Yatırım Planı Yapanlar: Büyük projelerde yatırım uzun vadeye yayılır. Proje dışı konutlarda ise piyasa koşullarına bağlı olarak, daha kısa sürede değer artışı elde edip likidite avantajını kullanarak satış yapma esnekliğiniz vardır.
5. Sonuç: Daha Az Sürpriz, Daha Çok Güven için Akıllı Bir Tercih
Türkiye emlak piyasasının inişli çıkılı yollarında, yatırım yapmak bir cesaret işi gibi görünebilir. Ancak doğru strateji ve bilinçli tercihlerle, bu yolda riskleri önemli ölçüde azaltmak mümkün. “Proje dışı tamamlanmış konutlar”, tam da bu noktada devreye giriyor.
Bu konutlar, sizi “vaat edilenlerin” belirsiz dünyasından çıkarıp “gerçek olanın” somut güvenliğine taşır. İnşaatın stresli bekleyişine, spekülatif fiyat artışlarına ve “acaba tamamlanacak mı?” endişesine karşı bir panzehir görevi görür. Sunduğu en büyük değer, “öngörülebilirlik” tir. Binayı görürsünüz, çevreyi analiz edersiniz, kira gelirini hesaplarsınız ve neticesinde daha az sürprizle karşılaşırsınız.
Elbette hiçbir yatırım aracı %100 risksiz değildir. Müteahhit araştırması, bina kontrolü ve çevre analizi gibi temel önlemler alınmazsa, bu modelde de istenmeyen sürprizlerle karşılaşılabilir. Ancak geleneksel yöntemlerle kıyaslandığında, risk/getiri dengesini düşük riskten yana kurmak isteyenler için “proje dışı tamamlanmış konutlar”, 2024 yılında giderek parlayan bir yıldız olmayı sürdürüyor.
Yatırım yolculuğunuzda, sizin için en doğru kararı verebilmeniz dileğiyle.
ÖNEMLİ UYARI:
Bu makale, yalnızca genel bilgilendirme ve eğitim amacıyla hazırlanmıştır. İçerikte yer alan bilgiler, hiçbir şekilde yatırım danışmanlığı, hukuki veya mali tavsiye teşkil etmez. Emlak yatırımları, piyasa koşullarına, kişinin finansal durumuna ve risk toleransına göre büyük farklılıklar gösterebilir ve önemli riskler içerebilir. Herhangi bir yatırım kararı vermeden önce, konusunda uzman ve lisanslı bir mali müşavirden, sertifikalı bir yatırım danışmanından ve/veya bir hukuk müşavirinden kişiye özel profesyonel tavsiye almanız şiddetle tavsiye edilir. Yazar ve yayıncı, bu makaledeki bilgilere dayanılarak yapılan anyı yatırım veya ticari kararların sonuçlarından sorumlu tutulamaz.
Sık Sorulan Sorular (SSS)
A. Döviz Cinsinden Konut Almak Hakkında
Soru 1: Döviz cinsinden konut almanın en büyük riski nedir?
Cevap: En büyük risk, gelirinizin Türk Lirası olması durumunda yaşayacağınız kur riskidir. TL’nin değer kaybetmesi, mortgage taksitlerinizin veya evin peşinatının TL karşılığının katlanarak artmasına neden olabilir. Bu da ödeme güçlüğü ve hatta konutun tapusunun ipotekten kurtulamama riski taşır.
Soru 2: Bu riski nasıl yönetebilirim?
Cevap: Risk yönetimi için iki temel yol vardır:
Döviz Cinsi Gelir: Gelirinizin önemli bir kısmı döviz cinsinden (USD, EUR) ise bu risk büyük ölçüde azalır.
Kira Geliri ile Hedge: Konutu döviz cinsinden kiraya vererek (özellikle yabancı kiracılara) kira gelirinizi de döviz ile elde edebilirsiniz. Bu, taksit yükünüzü dengeleyebilir.
Soru 3: Dövizle konut alırken tapu TL üzerinden mi yazılır?
Cevap: Hayır. Türkiye’de tapu bedeli, işlem sırasında ödenen tutarın Türk Lirası karşılığı olarak yazılır. Ancak sizin alım-satım sözleşmenizde ve banka kredi anlaşmanızda (varsa) ödeme döviz cinsi üzerinden taahhüt altına alınır. Bu, tapudan ziyade sözleşmesel bir durumdur.
B. Kira Geliri ile Mortgage Ödemek Hakkında
Soru 1: 2024’te hangi semtlerde kira geliri mortgage taksidini karşılayabilir?
Cevap: Bu denklem, genellikle büyükşehirlerin görece uygun fiyatlı ancak talep gören ilçe ve semtlerinde kurulabilir. Örneğin, İstanbul’da Esenyurt, Beylikdüzü, Başakşehir’in belirli bölgeleri; Ankara’da Sincan, Eryaman; İzmir’de Bornova, Karşıyaka’nın merkeze uzak mahalleleri gibi. Kilit nokta, metrekare başına düşen kira getirisinin yüksek, ancak konut fiyatlarının merkeze göre daha makul olduğu lokasyonları bulmaktır.
Soru 2: Hesaplama yaparken hangi ek maliyetleri göz önünde bulundurmalıyım?
Cevap: Sadece kira ve taksit tutarını karşılaştırmak yanıltıcı olabilir. Mutlaka eklemelisiniz:
Aidat ve Ortak Giderler
Vergiler (Emlak Vergisi, Gelir Vergisi)
Sigorta Giderleri (DASK, Konut Sigortası)
Boş Kalma İhtimaline Karşı En Az 1 Aylık Kira Kaybı
Olası Bakım ve Onarım Masrafları
Soru 3: “Kira geliri taksidi karşılasın” derken konuttan anında kâr etmeyi mi beklemeliyim?
Cevap: Hayır, bu çok gerçekçi bir beklenti değildir. Bu stratejinin amacı, kira gelirinin taksidin büyük bir kısmını karşılayarak sizin nakit olarak yapacağınız ödemeyi minimize etmesidir. Aylık küçük bir farkı siz ödersiniz, ancak uzun vadede bir varlık (konut) edinirsiniz. Bu, yatırımın kendisini finanse etmesi anlamına gelir.
C. Proje Dışı Tamamlanmış Konutlar Hakkında
Soru 1: “Proje dışı” konut, “ikinci el” konuttan farklı mıdır?
Cevap: Evet, önemli bir fark vardır. “İkinci el” tabiri, genellikle daha eski, birkaç el değiştirmiş, yenilenme ihtiyacı olabilen konutlar için kullanılır. “Proje dışı tamamlanmış konut” ise 0-5 yaş aralığında, çok yeni sayılabilecek, genellikle ilk kez satılan veya çok kısa süreli kiracı çıkmış, tadilata ihtiyaç duymayan konutlardır. “Hazır sıfır” olarak da düşünülebilir.
Soru 2: Müteahhitin projesi olmaması, yapı kalitesi konusunda risk oluşturmaz mı?
Cevap: Bu bir risk faktörüdür ve bu nedenle müteahhit araştırması çok kritiktir. Ancak bu konutların en büyük avantajı, binayı görerek, inceleyerek ve hatta bağımsız bir eksper kontrolünden geçirerek alabilmenizdir. Yeni bir projedeki gibi sadece çizimlere ve sözlere bağlı kalmazsınız. Su sızıntısı, çatlak gibi olası problemleri önceden tespit etme şansınız vardır.
Soru 3: Tapu ve iskân sorunu yaşama ihtimalim var mı?
Cevap: Bu konutların en büyük avantajlarından biri, tapu ve iskân işlemlerinin çoktan tamamlanmış olmasıdır. Yatırımınızın en riskli aşamaları geride kalmıştır. Tapu devir işlemi, normal bir ikinci el konut alımındaki gibi, satıcı ve alıcının anlaşmasıyla kısa sürede tamamlanır. İskân (yapı kullanma izni) olmadan tapu verilemeyeceği için, bu belgenin varlığı binanın yasal olarak tamamlandığının en net göstergesidir.
Soru 4: Büyük sitelerdeki gibi sosyal tesisler olmaması bir dezavantaj mıdır?
Cevap: Bu, yatırım amacınıza ve hedef kiracı kitlenize bağlıdır. Aileler veya sosyal yaşamı yoğun kişiler için dezavantaj olabilir. Ancak, ulaşımı kolay, şehrin içindeki bir lokasyonda, sadece konforlu bir yaşam alanı arayan bekar profesyoneller veya küçük aileler için sosyal tesisler öncelikli olmayabilir. Daha düşük aidatlar ise bir avantaja dönüşebilir.
EMLAK DERGİSİ