
Kirada Kalmanın Gerçek Maliyeti Nasıl Görülür?
Kiracılıktan Ev Sahipliğine Geçerken Hangi Rakamlar Yol Gösterir?
Kiracılıktan ev sahipliğine geçiş, çoğu insanın hayatında attığı en büyük imzadır ve o imzanın arkasında romantik bir hayal kadar soğukkanlı birkaç işlem durur. İlan sitelerinde geçen akşamlar, hafta sonu gezilen daireler, aile büyüklerinin tavsiyeleri bir noktada yerini kâğıt ve kaleme bırakır. Kirada kalmanın bedeli, beğenilen evin gerçek karşılığı, tapu günü gerekecek nakit ve aylık taksitin taşınabilirliği.
Kirada Kalmanın Gerçek Maliyeti Nasıl Görülür?
Bugünkü kiraya değil, önümüzdeki beş yılda ödenecek toplam tutara bakarak. Aylık rakam masum görünür, beş yıllık toplam ise çoğu zaman bir peşinat büyüklüğündedir. Kira artış oranı hesaplama burada geleceğe dönük bir araç olarak iş görür.
- Yasal tavan, tüketici fiyat endeksinin on iki aylık ortalamasındaki değişimdir ve her yenileme döneminde yeniden belirlenir.
- Kendi kiranızı bu oranla birkaç yıl ileri taşıdığınızda önünüzdeki tabloyu görürsünüz.
- 20 bin liralık bir kira, her yıl yüzde 30 artarsa üçüncü artışın ardından yaklaşık 44 bin liraya ulaşır. Oranın ilerleyen yıllarda düşeceğini varsaysanız bile eğri yukarı bakar. Bu basit çalışma, bekleme kararının faturasını ortaya koyar.
- Aynı tabloya ev sahibi olmanın yıllık giderlerini karşı sütun olarak yazın. Aidat, emlak vergisi, sigorta ve bakım için ayrılacak pay kredi taksitine eklenince iki seçenek aynı dille konuşmaya başlar.
- Kiranın hakkını teslim etmek gerekir. Büyük onarımlar ve emlak vergisi mülk sahibine aittir, taşınma özgürlüğü ise sizdedir.
- Kısa süre içinde şehir ya da iş değiştirme ihtimaliniz yüksekse kirada kalmak bilinçli bir tercih olabilir.
Beğenilen Ev İstenen Parayı Hak Ediyor mu?
Bunu ilan metni değil, bağımsız bir rapor ve kendi gözleminiz söyler. Satıcının rakamı bir tekliftir, pazarın rakamı bambaşka olabilir. Konut değerleme uzmanı evi emsalleriyle karşılaştırır ve tapu, imar, iskân gibi resmî kayıtları inceler. Kredi kullanan alıcılar için bu raporu banka yaptırır. Raporun bir örneğini isteyip dikkatle okumak, yalnızca sonuç rakamına bakmaktan çok daha öğreticidir.
Uzman gelmeden önce ilk elemeyi siz yapabilirsiniz. Ziyarette birkaç noktaya bakmak yeterli olur.
- Tavan köşelerinde ve pencere altlarında nem izi
- Kolon ve kirişlerde çatlak ya da sonradan yapılmış müdahale
- Elektrik panosunun ve su tesisatının yaşı
- Gün içinde farklı saatlerde ışık ve gürültü düzeyi
- Bina yönetiminin karar defteri ve aidat borç durumu
Evi iki kez görün. İlkinde heyecanınız konuşur, ikincisinde gözünüz. Akşam saatinde yapılan ziyaret, otopark sıkışıklığından üst kat komşusunun ayak sesine kadar gündüz saklanan her şeyi gösterir. Rapor ile istenen fiyat arasında belirgin bir fark varsa bu kötü haber sayılmaz, pazarlık gerekçesidir. Farkın nedenini satıcıya belgeyle göstermek, tahmine dayalı bir indirim talebinden çok daha etkilidir.
Peşinatın Yanında Ne Kadar Nakit Hazır Olmalı?
Satış bedelinin en az yüzde ikisi tapu harcı için, bir o kadarı da diğer masraflar için ayrılmalı. İlk kez ev alanların en sık yaşadığı sıkışma, bütün birikimi peşinata yatırıp tapu gününe eli boş gelmektir. Tapu harcı hesaplama alıcı açısından kısa bir işlemdir. Yürürlükteki uygulamada alıcı beyan edilen bedelin binde 20’sini öder, satıcı da aynı oranda ayrı bir harç yatırır. 4,5 milyon liralık bir dairede sizin payınıza düşen tutar 90 bin liradır.
Satıcının kendi harç payını size bırakmak istediği durumlarla karşılaşabilirsiniz. Yasa bu yükü iki tarafa ayrı ayrı verir. Kabul edecekseniz tutarı fiyat pazarlığının içinde değerlendirin.
Listenin geri kalanında döner sermaye ücreti, zorunlu deprem sigortası, kredi dosya masrafı, ekspertiz ücreti ve varsa emlak danışmanının hizmet bedeli bulunur. Abonelik açılışları ve taşınma aynı haftaya sığar.
Anahtarı aldıktan sonraki ilk ay beklenmedik harcamalarla geçer. Bozuk bir kombi, değişmesi gereken bir kilit, eksik çıkan bir perde rayı. Birkaç aylık taksit tutarında bir yedek akçe, yeni evin keyfini kaygıya çevirmeyen en ucuz güvencedir.
Kredi Taksiti Bütçenin Ne Kadarını Almalı?
Yaygın kabul gören ölçü, taksitin hane gelirinin üçte birini aşmamasıdır. Bu sınırın üzerine çıkıldığında ev sahibi olursunuz ama evin dışındaki hayat daralır.
- Hesabı yaparken yalnızca bugünkü gelire bakmayın. Çift maaşlı bir hanede gelirlerden biri kesintiye uğrarsa taksitin ödenip ödenemeyeceğini sorun. Cevap hayırsa vadeyi uzatmak ya da daha düşük bütçeli bir eve yönelmek daha sağlıklıdır.
- Sabit faizli kredide taksit yıllar boyunca aynı kalır, geliriniz ise zamanla değişir. Başlangıçta zorlayan ödeme, gelir arttıkça bütçede küçülen bir kalem olur.
- Kiradan farkı tam buradadır.
- Peşinat oranı yükseldikçe çekilecek kredi ve ödenecek toplam faiz azalır. Aileden alınacak destek ya da elden çıkarılacak bir araç varsa bunu teklif aşamasından önce netleştirmek, banka görüşmesinde elinizi rahatlatır.
- Bankalardan teklif alırken faiz oranını değil toplam geri ödemeyi karşılaştırın. Dosya masrafı, zorunlu tutulan sigortalar ve hesap ücretleri eklendiğinde en düşük faizli teklif her zaman en ucuzu çıkmaz.
- Erken ödeme koşullarını baştan öğrenmek, ileride toplu para girdiğinde size alan açar.
Teklif Verirken Pazarlık Nasıl Yürütülür?
Elinizdeki verilerle, sakin ve yazılı. Rakamını gerekçesiyle söyleyen alıcı, yalnızca indirim isteyen alıcıdan daha ciddiye alınır.
- Emsal satışları ve rapordaki değeri teklifin dayanağı yapmak
- Tespit ettiğiniz kusurların onarım maliyetini rakamla ortaya koymak
- Kredi ön onayını ya da nakit hazırlığını baştan belgelemek
- Kapora vermeden önce tapu kaydında ipotek ve haciz sorgulamak
Satıcının neden sattığını öğrenmeye çalışın. Acelesi olan biri için hızlı tapu, yüksek fiyattan daha değerli olabilir. Esnek bir teslim tarihi ya da eşyaların bırakılması gibi ayrıntılar pazarlığı fiyatın ötesine taşır. Masadan kalkabilmek en güçlü kozdur. Bütçenizin üst sınırını görüşmeden önce belirleyin ve o çizgiyi evin içindeyken yeniden çizmeyin.
İlk ev, bir yatırımdan önce bir başlangıçtır. Rakamlarını bilerek alınan bir evin kapısı açıldığında içeri giren şey yalnızca eşyalar olmaz, yerine oturmuş bir karar da sizinle birlikte eşikten geçer.
Yorumlar
Benzer Konular
Ev Sahibi Satılık İlanı Asabilir mi? Mülkiyet Hakkı ve Hukuki Sınırlar Taşınmazını satışa çıkarmak isteyen malikler, alıcılara ulaşabilmek amacıyla sıklıkla bina cephesine, balkonuna, penceresine veya arsa sınırlarına “Satılık” ilanı asmaktadır. Ancak bu uygulamanın hukuki dayanağı ve sınırları çoğu zaman yanlış bilinmektedir. Türk hukukunda mülkiyet hakkı, taşınmaz sahibine malını kullanma, yararlanma...
Kiracılı Taşınmazlarda Satış Süreci ve Tarafların Hakları Taşınmazını satmak isteyen ev sahipleri ile kiracılar arasında en sık yaşanan anlaşmazlıklardan biri, satış ilanı verme ve konutun alıcılara gösterilmesi sürecidir. Özellikle ev sahibinin internet sitelerinde satış ilanı yayınlaması veya emlak danışmanı aracılığıyla pazarlama yapması halinde, kiracının bu sürece onay verip vermemesi gerektiği...
Konut Sektörden Kurumlara Veri Çağrısı Gayrimenkul Proje Pazarlama ve Satış Platformu (GPPS), konut piyasasına ilişkin veri analizleri ve raporlamalarda birinci el ve ikinci el konut verilerinin ayrı değerlendirilmesi gerektiğine dikkat çekti. Platform, özellikle konut stoku, satış adetleri ve fiyat endeksleri konusunda yapılan değerlendirmelerin çoğunlukla ikinci el piyasaya dayandığını belirterek bunun...
Konut Kredisi Faiz Oranları Kasım 2026 Bankaların Güncel Kredi Seçenekleri Ev sahibi olmak isteyen vatandaşların en yakından takip ettiği konuların başında konut kredisi faiz oranları geliyor. Kasım 2026 itibarıyla bankaların sunduğu konut kredisi faizleri aylık yaklaşık %2,87 ile %3,83 arasında değişirken, en düşük oranlar katılım bankaları ve bazı kamu bankalarında...
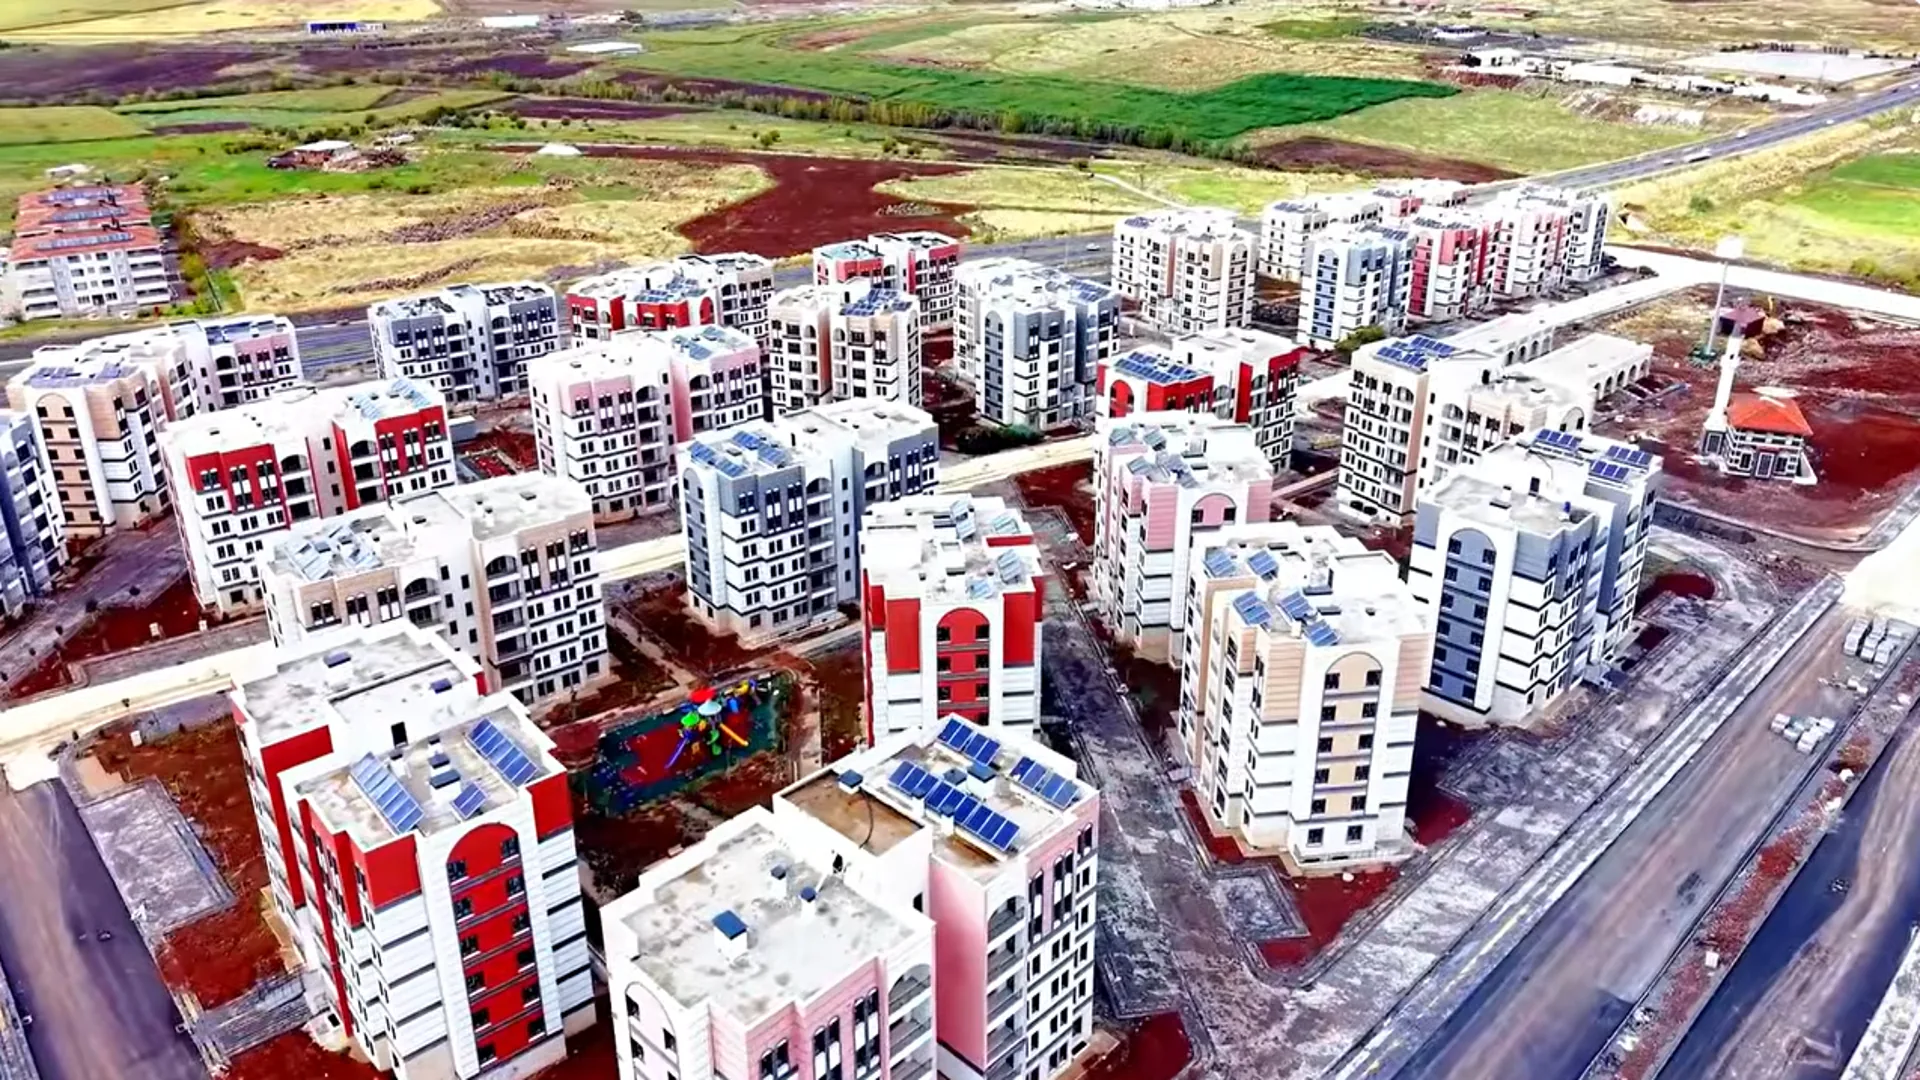
TOKİ’den Siverek’e 797 Yeni Sosyal Konut Modern Yaşam Başlıyor Şanlıurfa’nın Siverek ilçesinde dar ve orta gelirli vatandaşların konut ihtiyacını karşılamak amacıyla hayata geçirilen TOKİ projesinde önemli bir aşama tamamlandı. Karakoyun Mahallesi’nde inşasına başlanan 797 sosyal konutun yapımı sona ererken, hak sahipleri için teslim süreci başladı. Modern şehircilik anlayışıyla inşa edilen...
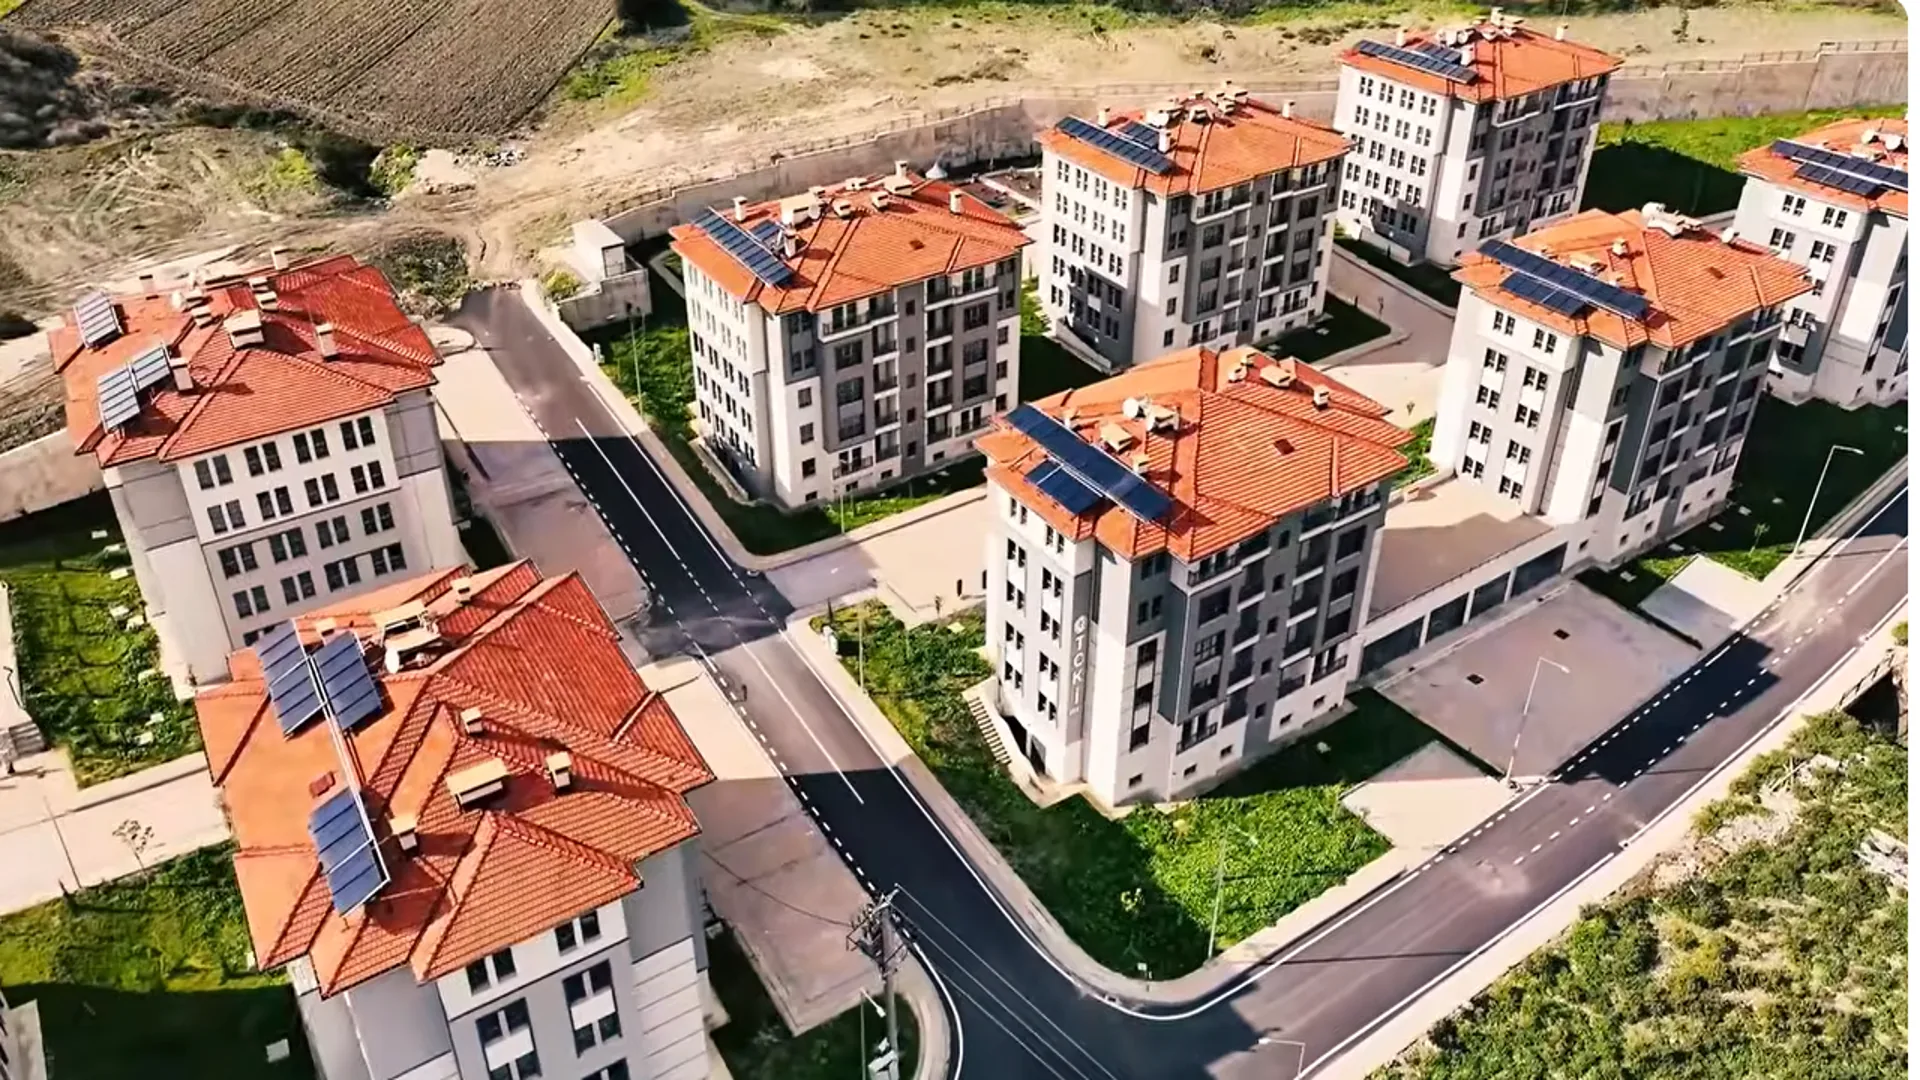
Bursa Nilüfer Gökçeköy’de 303 Sosyal Konut Tamamladı Çevre, Şehircilik ve İklim Değişikliği Bakanlığı bünyesinde faaliyet gösteren TOKİ, dar ve orta gelirli vatandaşları konut sahibi yapma hedefi doğrultusunda Türkiye genelindeki projelerine hız kesmeden devam ediyor. Bu kapsamda Bursa’nın Nilüfer ilçesine bağlı Gökçeköy Mahallesi’nde inşa edilen 303 sosyal konut tamamlanarak hak sahiplerine...