
Konut Kredisi 2025: Güncellenen Şartlar ve Önemli Değişiklikler
Konut Kredisi Çekerken Bilinmesi Gereken Güncellemeler (2025)
Günümüzde ev sahibi olmak isteyenler için konut kredileri önemli bir finansman kaynağı olmaya devam ediyor. Ancak, 2025 yılı itibarıyla kredi süreçlerinde önemli güncellemeler yapıldı. Bu yazıda, yeni düzenlemeler doğrultusunda konut kredisi çekerken dikkat edilmesi gereken noktaları detaylı şekilde ele alacağız.
1. Faiz Oranlarındaki Değişimler
2025 yılı itibarıyla konut kredisi faiz oranlarında dalgalanmalar yaşandı. Merkez Bankası’nın politika faizlerindeki değişiklikler ve enflasyon oranları doğrultusunda bankalar faiz oranlarını revize etti. Konut kredisi çekerken:
Sabit ve değişken faizli krediler arasındaki farklara dikkat edin.
Bankaların sunduğu kampanya ve düşük faiz avantajlarını takip edin.
Uzun vadeli kredilerde toplam maliyet hesaplamasına özen gösterin.
2. Peşinat Oranlarında Güncellenen Düzenlemeler
2025 yılında, krediyle alınacak konutlar için peşinat oranları değiştirildi. Daha önce %20 olan peşinat zorunluluğu, bazı bölgelerde %15’e kadar düşürüldü. Ancak, lüks konut alımlarında bu oran %30’a kadar çıkabiliyor.
3. Kredi Vade Süreleri ve Yeni Düzenlemeler
Önceki yıllarda maksimum 120 ay (10 yıl) olan konut kredisi vade süresi, 2025 yılında belirli gelir seviyesine sahip bireyler için 180 aya (15 yıl) kadar uzatıldı. Ancak:
Daha uzun vadeli kredilerde toplam faiz maliyetinin arttığını unutmayın.
Aylık ödeme planlarını gelir düzeyinize göre şekillendirin.
4. Kredi Notu ve Gelir Beyanı Şartları
Konut kredisi başvurularında banka değerlendirme süreçleri sıkılaştırıldı. 2025 itibarıyla:
Kredi notu 1200’ün altında olan bireylerin kredi alması zorlaştı.
Gelir belgesi sunamayan kişiler için alternatif teminat talepleri artırıldı.
Serbest çalışanlar ve girişimciler için vergi beyannamesi veya ek teminat zorunluluğu getirildi.
5. Yeşil Konut Kredisi Teşvikleri
Çevre dostu ve enerji verimli konut projeleri için özel kredi programları sunulmaya başlandı. B sınıfı ve üzeri enerji sertifikasına sahip evler için:
Daha düşük faiz oranları uygulanıyor.
Devlet destekli kredilerde ek indirimler sunuluyor.
Geri ödeme sürecinde teşvik paketleri sağlanıyor.
6. Kredi Masraflarında Güncellenen Ek Ücretler
2025 itibarıyla bazı kredi masrafları yeniden düzenlendi:
Ekspertiz ücreti: Ortalama 5.000 TL’ye çıkarıldı.
Dosya masrafları: Bankalara göre değişmekle birlikte ortalama %1,5 seviyesinde sabitlendi.
Sigorta zorunlulukları: DASK ve konut sigortası dışında ek sigortalar zorunlu tutulmaya başlandı.
7. Döviz ve Kripto Para ile Konut Kredisi Kullanımı
Bazı bankalar artık döviz geliri olan müşterilere döviz bazlı konut kredisi sunarken, kripto para yatırımcıları için gelir beyanı sunulabilmesi durumunda kredi çekme olanakları geliştirildi. Ancak:
Dövizli kredilerde kur riskini göz önünde bulundurun.
Kripto para gelirleri için resmi kayıt ve vergilendirme zorunluluğu getirildi.
Sonuç
2025 yılı itibarıyla konut kredisi almak isteyen bireylerin, güncellenen faiz oranlarını, vade süresini ve ek maliyetleri dikkatlice değerlendirmesi gerekiyor. Kendi bütçenize uygun bir ödeme planı oluşturmak, faiz oranlarını karşılaştırmak ve devlet teşviklerinden yararlanmak avantaj sağlayacaktır. Ayrıca, kredi başvurusundan önce tüm bankaları karşılaştırarak en uygun seçenekleri değerlendirmek önemlidir.
Mart 2025 itibarıyla, bankaların sunduğu konut kredisi faiz oranları ve ödeme planları aşağıdaki gibidir:
| Banka | Faiz Oranı (%) | Aylık Taksit (1.000.000 TL, 120 Ay) | Toplam Geri Ödeme (TL) |
|---|---|---|---|
| Türkiye İş Bankası | 2,85 | 29.513 | 3.558.088 |
| Akbank | 2,85 | 29.513 | 3.561.148 |
| TEB | 2,83 | 29.330 | 3.536.248 |
| QNB Finansbank | 2,84 | 29.421 | 3.547.224 |
| Garanti BBVA | 2,88 | 29.787 | 3.605.889 |
| Yapı Kredi | 2,89 | 29.879 | 3.601.725 |
| Ziraat Bankası | 3,09 | 31.723 | 3.823.318 |
| ING Bank | 3,14 | 32.188 | 3.879.160 |
| Halkbank | 3,25 | 33.215 | 4.002.405 |
| DenizBank | 3,49 | 35.478 | 4.273.957 |
| VakıfBank | 3,89 | 39.303 | 4.731.391 |
Yorumlar
Benzer Konular
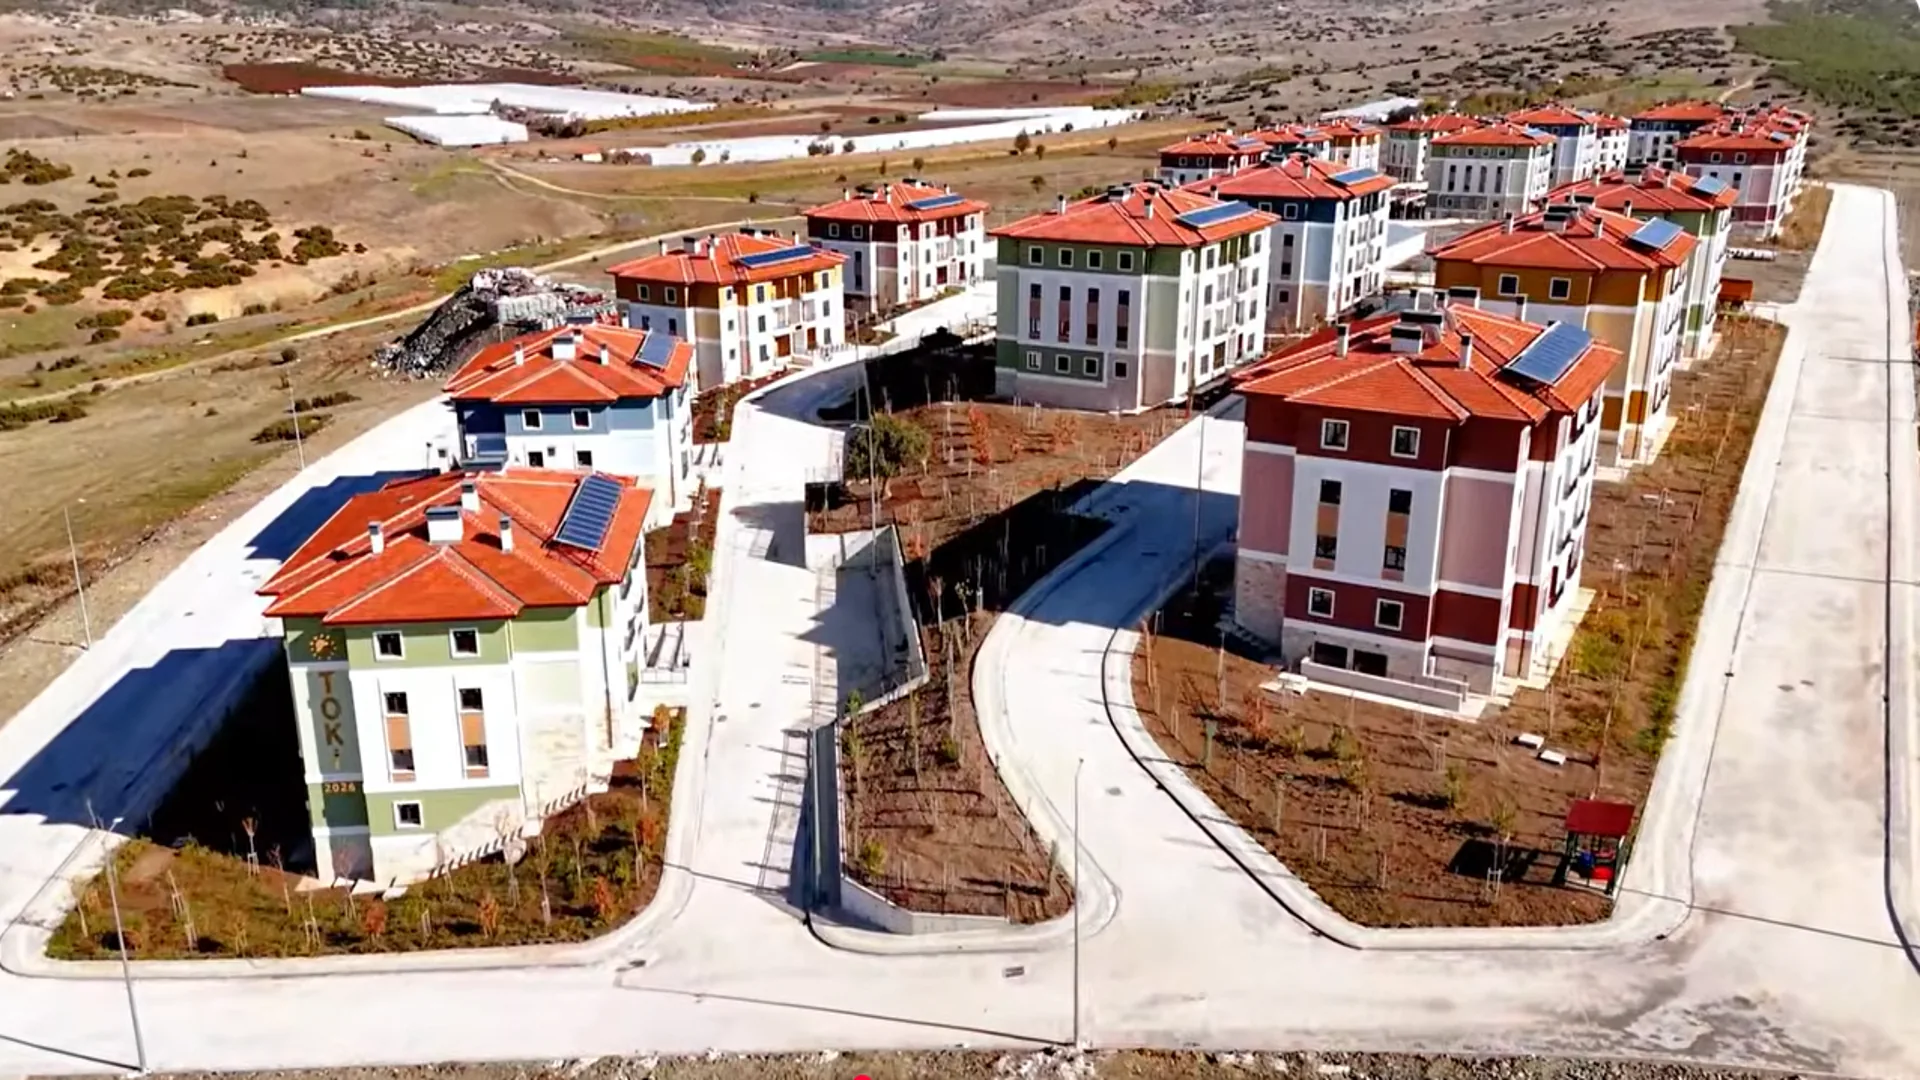
Burdur Çavdır’da Yeni 308 TOKİ Konut Teslim Sürecine Girdi Çevre, Şehircilik ve İklim Değişikliği Bakanlığı koordinasyonunda Toplu Konut İdaresi Başkanlığı (TOKİ) tarafından Burdur’un Çavdır ilçesinde hayata geçirilen Atatürk Mahallesi 4. Etap Sosyal Konut Projesi tamamlanarak hak sahiplerine teslim edilmeye başlandı. Toplam 308 sosyal konuttan oluşan proje, dar ve orta gelirli...
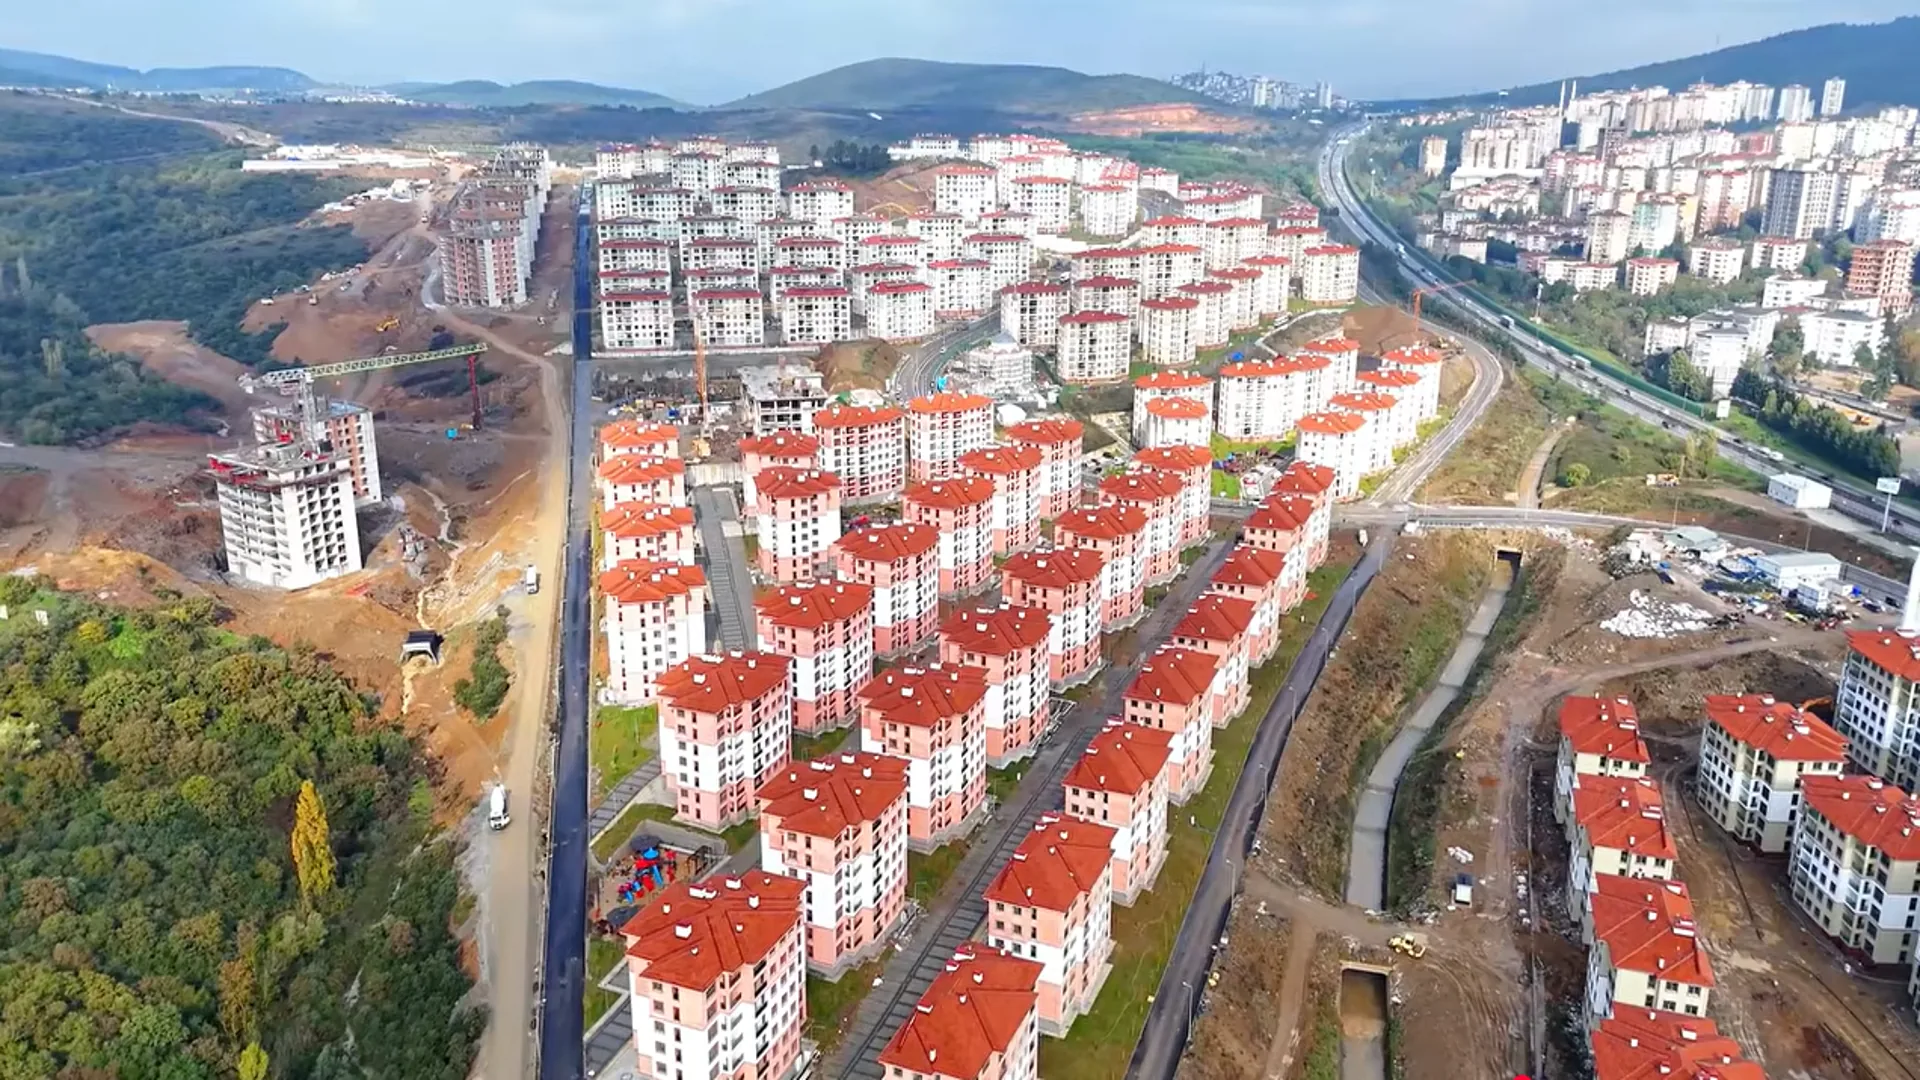
TOKİ İstanbul Maltepe Atışokulu 2. Etap’ta 755 Sosyal Konut Teslime Hazır İstanbul’un konut ihtiyacına çözüm üretmek amacıyla hayata geçirilen sosyal konut projeleri, dar ve orta gelirli vatandaşların güvenli ve modern yaşam alanlarına erişimini desteklemeye devam ediyor. Bu kapsamda Toplu Konut İdaresi Başkanlığı (TOKİ) tarafından İstanbul Maltepe Atışokulu Mahallesi 2. Etap’ta...
Isı, Ses ve Yangın Güvenliğinde Bütüncül Yalıtım Sistemlerinin Önemi Enerji verimliliğinin giderek daha fazla önem kazandığı günümüzde, yalıtım çözümleri yalnızca ısı kayıplarını azaltan uygulamalar olmaktan çıkmış; ses konforu ve yangın güvenliği gibi kritik unsurları da kapsayan bütüncül sistemlere dönüşmüştür. Özellikle modern yapılarda sürdürülebilirlik, güvenlik ve yaşam kalitesinin birlikte değerlendirilmesi, doğru...
Sürdürülebilir Konut ve Yeşil Bina Dönüşümü Rehberi İklim değişikliğiyle mücadele kapsamında dünya genelinde sürdürülebilir şehirleşme ve çevre dostu yapılaşma anlayışı giderek daha fazla önem kazanıyor. Artan nüfus ve büyüyen konut ihtiyacı, bir yandan yeni yapıların inşa edilmesini zorunlu kılarken diğer yandan bu yapıların çevresel etkilerinin azaltılmasını gerekli hale getiriyor. Enerji...
Trakya’da Yatırım Rüzgârı: Hangi Bölgeler Öne Çıkıyor? Türkiye’nin yatırım haritasında son yılların en dikkat çekici dönüşümlerinden biri Trakya Bölgesi’nde yaşanıyor. İstanbul’da arsa arzının azalması, sanayi yatırımlarının çevre illere kayması ve büyük ulaşım projelerinin devreye girmesi; Tekirdağ, Kırklareli ve Edirne’yi yatırımcıların radarına taşıyor. Özellikle Halkalı-Kapıkule Demiryolu Projesi, organize sanayi bölgelerinin büyümesi...
Tapu Şerh Nedir? Gayrimenkul Alırken Nasıl Kontrol Edilir? Gayrimenkul alım satım işlemlerinde birçok alıcı tapu kaydında yer alan şerhleri yeterince incelemeden işlem yapabilmektedir. Oysa tapu siciline işlenen bir şerh, taşınmazın kullanımını, satışını veya üzerinde kurulabilecek hakları doğrudan etkileyebilen önemli bir hukuki kayıt niteliğindedir. Özellikle arsa, tarla, konut ve ticari taşınmaz...